
 购物车


中国制造多元布局破除壁垒 出口保持强劲韧性
苏斯楠 2026-10-26 10:08
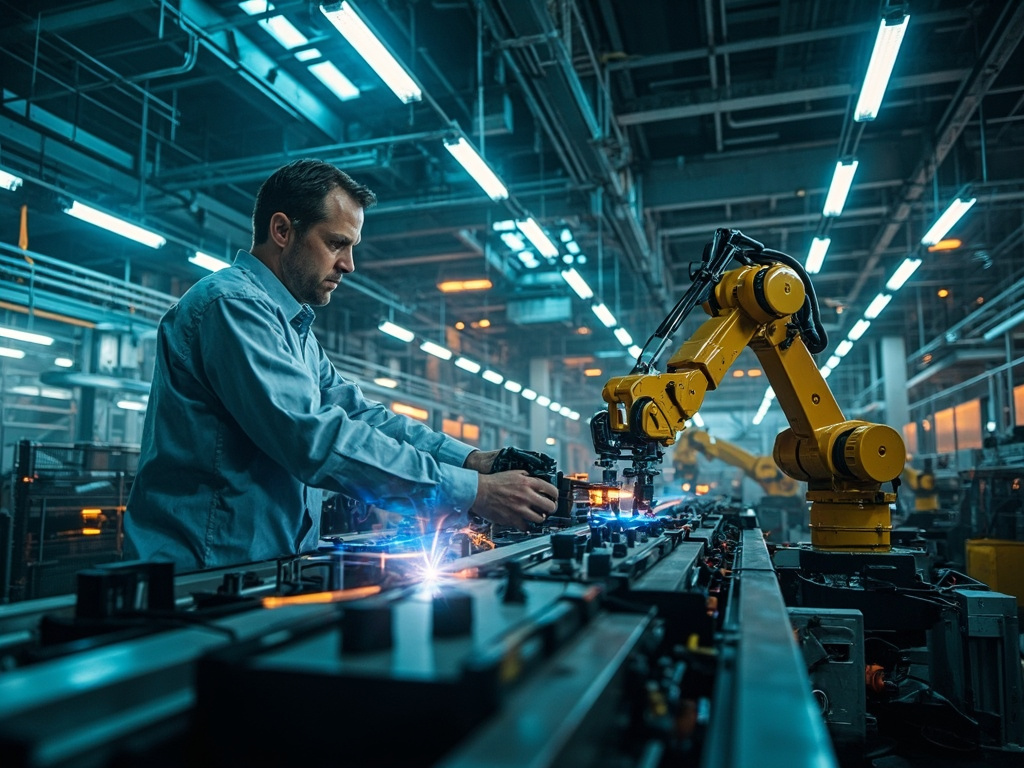
美国《欧亚评论》10月24日发布的文章指出,西方通过关税、出口管制、国家安全审查和本地化要求等手段搭建的实质性贸易壁垒,难以长期阻挡具备全球竞争力的中国制造。中国过去十多年的发展已经形成了真正具备国际竞争力的制造能力,覆盖钢铁材料、动力电池、电子产品和机械设备等多个核心领域,相关优势来自成本、技术、工程能力、规模和供应链效率的共同作用,并未因西方的打压而消失。
2026年前三季度,中国货物贸易出口增长16.4%,其中9月份出口3.03万亿元,增长29.6%,高技术产品成为出口增长的主要来源。这一组最新贸易数据直观展现出中国制造业的内在韧性,即便面对美欧多国持续加码的贸易限制,出口规模依然保持强劲的扩张态势,打破了此前西方试图通过壁垒削弱中国制造业竞争力的预期。
西方贸易壁垒的运行成本持续高企
西方当前实施的高强度、大范围贸易壁垒无法长期持续,首要原因来自不断攀升的内部成本压力。目前美国国内成本上升的压力相当明显,2026年9月美国生产者价格指数创下4年多来的最大涨幅,能源、物流、劳动力和融资成本共同决定了美国制造业能否真正形成具有国际竞争力的生产体系。在这种情况下,美国通过壁垒减少部分中国商品进入国内市场的同时,也直接推高了本国制造业的生产成本。
欧洲面临几乎相同的成本问题,且能源制约比美国更为明显。对欧美而言,贸易壁垒可以暂时保护国内市场,但同时会增加国内企业使用原材料、零部件和设备的成本,这些贸易壁垒覆盖范围越广、持续时间越长,其必须承受的内部经济代价就越大。随着相关限制措施的不断落地,欧美本土制造业的生产端压力已经开始逐步显现,不少依赖中国中间品的企业被迫承担额外的采购成本,产品市场竞争力随之下降。
欧美通胀状况正在持续恶化,任何过度推高成本的措施都将失去民心,并会遇到现实的政治挑战。随着美国相关选举节点临近,汽油、柴油、食品和日常消费品价格对居民感受和政治情绪的影响更加直接,对华贸易壁垒可以在战略层面获得部分支持,但最终必须经受家庭实际生活成本账单的考验。普通民众正在为贸易壁垒带来的商品涨价买单,相关不满情绪已经开始逐步传导至政策层面,给后续相关限制措施的延续带来了明显阻力。
贸易壁垒无法消解中国已形成的制造能力
贸易壁垒只能限制单一市场的准入,却无法让中国已经建立的成熟制造能力自动消失。中国企业在失去部分美国市场后,最自然的反应是主动寻找新的市场空间,将布局重心转向更具增长潜力的新兴经济体。根据世贸组织发布的《全球贸易展望与统计》,2025年中国对美国的出口下降约1050亿美元,而对其他市场的出口增加了约3010亿美元,增幅几乎是降幅的3倍,其中对东盟出口增长13.4%,对非洲增长25.8%,对南美增长11.8%。
当西方将中国商品挡在其市场之外时,中国企业将更加密集地关注东南亚、中东、拉丁美洲和非洲等市场,贸易壁垒并不能消除市场竞争,只是改变了竞争发生的地点。中国制造业依托全产业链的配套优势,能够快速适配不同区域市场的需求,推出符合当地消费能力和使用场景的产品,在新兴市场快速打开局面,填补此前未被充分覆盖的市场空白。
就业和失业率对西方政治至关重要,贸易壁垒不仅没有为当地创造更多就业岗位,反而带来了明显的就业流失。欧洲改善生活和工作条件基金会的数据显示,2026年7月8日至10月16日期间,欧洲约有18万个工作岗位被裁减,而同期新增就业岗位仅3.87万个。德国慕尼黑IFO经济研究所9月底进行的一项调查显示,尽管德国企业的就业预期较8月略有改善,但制造业和贸易部门仍以裁员为主,大多数制造企业继续计划裁员,法国的情况也基本相似,对华贸易壁垒并未带来预期中的贸易优势,反而推高了当地的失业率。
中国制造业多元布局对冲外部限制
面对贸易保护主义带来的外部挑战,中国外贸始终展现出强劲韧性,相关市场主体通过多项协同举措,以高水平对外开放的确定性有效对冲外部环境的各类不确定性。第一是积极推进贸易投资一体化,企业通过建设海外仓、境外组装基地、售后维修中心和本地化服务网络,把国内零部件、技术设备和管理能力带出去,形成“投资带贸易、服务促出口”的循环,既能规避部分贸易壁垒,也能增强对当地市场的响应能力。
第二是大力发展中间品贸易,中间品贸易是稳固供应链主导地位的关键,经合组织研究显示,中间投入品约占全球货物贸易56%,是全球价值链运行的核心环节。中国企业通过零部件、设备、材料等中间品贸易和服务贸易,可以深度嵌入区域产供链,提升在区域产业链的枢纽地位,即便终端产品的直接出口受到限制,上游核心配套产品依然能够通过多种渠道进入全球市场。
第三是引导产供链合理有序跨境布局,通过在国内保留研发、核心制造、关键零部件和标准能力,在海外布局贴近市场的组装、仓储、维修和渠道服务,进一步优化全球生产网络,不仅有利于稳住国内产业根基,还能增强企业应对关税、物流、合规和地缘风险的能力。此前中国车企已经加速在匈牙利、土耳其、西班牙等地本地化建厂,上游电池零部件企业也同步加速赴欧布局,通过本地化生产的方式适配当地市场规则,持续拓展市场份额。
对比2016年和2024年,全球市场份额超50%的中国产品,从163种直接翻倍冲到315种,高端赛道中份额超70%的绝对优势品类,从50种涨到115种,还有大批产品全球占比突破90%,属于彻底一家独大、无人能替代的状态。在全球通胀高烧不退、欧美工业产品成本售价集体暴涨的背景下,中国机械产品实现降价5%、汽车降价8%、电气设备降价10%,依托完整工业体系带来的代际级竞争优势,持续巩固在全球市场的核心地位。
(编辑:吴淑娟)
快讯
- 海致科技获基石投资者延长H股禁售期 估值绑定智能体业务增速
- 思格新能高管团队调整落地 估值修复尚存多重验证条件
- 10月23日宁水集团现折价大宗交易 后续反弹走势存不确定性
- 慧辰股份股价异动披露 实控人涉案背景下股东高管完成减持
- 陕国投A(000563)公布董事提名名单 11月将召开临时股东大会
- 我爱我家前三季度GTV近1887亿 Q3核心城市成交增速超行业平均
- 京能置业基本面承压 股价异动背后浮现主力资金出逃迹象
- 轩竹生物-B(02575.HK)在研药试验达稳健非劣效 内镜愈合率优于对照药
- 钧达股份前三季亏损4.28亿 控股股东降质押机构持仓微降
- 盾构机出口管制引发市场波动 中铁工业融资资金连续三日外流


