
 购物车


法国电动汽车单月销量首超燃油车 政策与中国供应链成核心推力
霍婷婷 2026-09-17 10:07
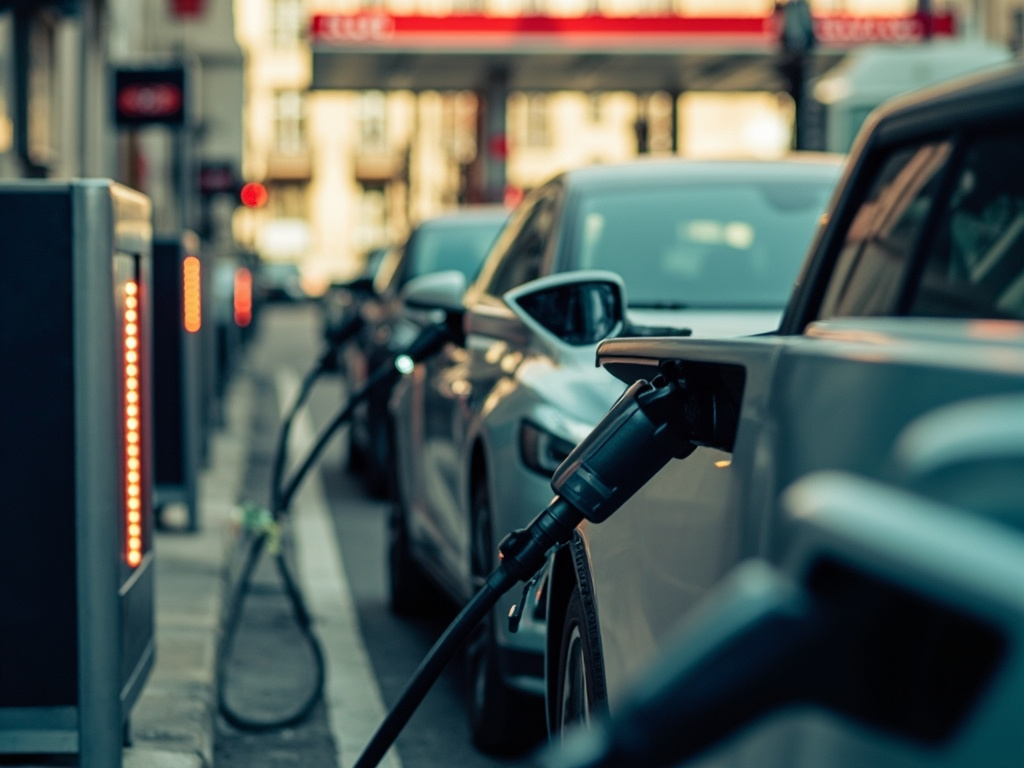
财π新闻 法国8月新车市场迎来具有标志性意义的结构性转折,纯电动汽车市场份额升至38%,首次超越传统燃油车型与混合动力车型,登上新车销量榜首,这一数据创下法国汽车市场电动化进程中的全新纪录,也标志着当地汽车消费结构发生了历史性变化。行业数据分析机构AAA Data的统计显示,当月法国纯电动汽车共售出36159辆,较上年同期大幅增长113%,占比不仅高于7月份刚刚创下的35%的纪录,较2025年8月19%的渗透率更是实现了翻倍增长,这一表现也让法国跻身欧洲五大汽车市场电动化渗透率的第一梯队,仅次于挪威、丹麦、芬兰、荷兰、比利时、瑞典等北欧及低地国家的电动化水平。
从当月整体车市大盘来看,法国全国乘用车总销量超过9.4万辆,同比增长超过7%,其中法国汽车行业组织汽车平台(PFA)公布的具体数据为94349辆,同比增幅达到7.4%。经历年初的低迷阶段后,法国汽车市场近几个月逐步显现复苏迹象,今年以来法国新车销量累计增长3.05%,市场重新回到增长区间,不过与2019年新冠疫情前的市场规模相比,目前法国汽车市场的整体体量仍低约27%,距离全面恢复尚有不小差距。细分动力类型的销量数据显示,法国汽油车型的销量在一年内下降40%,柴油车的市场占比更是仅为新车注册量的2%,远低于纯电动汽车的市场份额,这一变化清晰展现出当地燃油车市场的持续萎缩态势。随着纯电动车型占比大幅提升,2026年法国新车平均二氧化碳排放量降至创纪录的低位,仅为67.1克/公里,这一数值低于欧盟此前设定的2025至2027年排放目标,为法国汽车产业完成阶段性减排任务打下了坚实基础。
在8月的全品类新车销量榜单中,特斯拉Model Y以4622辆的成绩位居前列,凭借更具吸引力的定价策略,特斯拉当月在法国的销量同比接近翻三倍,进一步确认其在当地市场的回暖趋势,Model Y也成为当月法国所有动力类型车型中销量排名第五的产品。法国本土品牌同样在电动化浪潮中展现出强劲的市场表现,雷诺旗下的纯电动车型R5位列当月车型销量榜第六名,7月上市的雷诺Twingo在上市前两个月累计销量约9500台,按照这一销售节奏,该车型有望跻身法国全部车型销量前十。雷诺、雪铁龙、标致等法国本土品牌通过覆盖不同价位段的电动车型,也跻身榜单头部阵营,多款定价在2万欧元左右的入门级平价电车的推出,大幅降低了当地消费者购买电动汽车的门槛。不过雷诺集团当月的整体销量基本保持稳定,传统畅销燃油车型Clio对企业客户的吸引力有所下降,拖累雷诺集团8月销量同比减少4.6%。Stellantis集团8月销量同比增长4.6%,市场表现相对稳健,其中菲亚特品牌的销量较去年同期翻了一番,但集团旗下高端品牌DS仍然承压,销量同比下降14%。产品线布局的差异直接影响了不同品牌的市场表现,电动车产品线相对单一的汽车品牌面临更大的市场压力,达契亚目前仅有Spring一款纯电动车型,8月销量同比下降13.4%,这一数据直观反映出在法国消费者快速转向电动汽车的背景下,汽车制造商能否提供足够丰富、价格合理的纯电动车型,正成为影响其市场表现的核心因素。
法国电动汽车市场的这一历史性突破,背后是多重因素共同作用的结果,其中以雷诺为代表的欧洲汽车巨头在核心电池与供应链领域与中国企业展开深度共生,中国制造的电池技术成为法国本土品牌畅销的重要支撑。长期以来,动力电池都是电动汽车产业链中技术门槛最高、占整车成本比重最大的核心环节,欧洲本土动力电池产业的发展起步相对较晚,在产能规模、技术成熟度和成本控制方面此前存在明显短板,而中国动力电池产业经过多年发展,已经形成了覆盖上游原材料、中游电芯制造、下游回收利用的完整全产业链体系,在能量密度、循环寿命、安全性和成本控制等多个维度都具备显著的竞争优势。雷诺等欧洲本土车企通过与中国电池企业建立深度合作关系,直接接入成熟稳定的全球供应链体系,不仅能够获得性能可靠、成本可控的动力电池产品,还能借助中国企业在电池管理系统、热管理技术等领域的积累经验,快速提升旗下电动车型的整体产品力,这也是雷诺旗下多款平价电动车型能够快速推向市场并获得消费者认可的重要基础。
中国车企凭借全产业链优势、高效迭代能力和亲民价格快速进入法国及欧洲市场,相关统计数据显示,前5个月中国车企在西欧纯电动车销量占比达14.2%,其中7月份中国品牌在法国电车市场的占比已经达到8%,比亚迪、上汽、小鹏、零跑、奇瑞等多家中国车企的产品都已经进入当地市场,凭借稳定的产品品质、亲民的定价策略和不断完善的售后服务网络,逐步获得法国消费者的认可。中国汽车产业的全产业链优势覆盖了从整车研发设计、核心零部件制造到规模化生产的各个环节,能够大幅压缩产品的研发和制造成本,同时依托高效的产品迭代机制,可以快速根据欧洲市场的用户需求调整产品配置,推出更贴合当地使用场景的电动车型,这让中国品牌的电动产品在性价比层面具备突出的市场竞争力,也为法国乃至欧洲的电动汽车市场提供了更多元化的产品选择。为了应对相关贸易政策变化,部分中国车企还在加速推进在欧洲本地建厂的步伐,进一步贴近当地市场布局生产体系,更好地适配欧洲市场的供应链要求和消费需求。
法国政府推出的100亿欧元电动化改革投资及社会租赁计划,是驱动当地电动汽车市场快速增长的核心政策动力之一。法国第三轮电动汽车社会租赁计划于7月中旬正式启动,面向社会中低收入人群开放申请,符合条件的低收入家庭可以通过每月支付100到200欧元的较低月租费用使用电动汽车,大幅降低了普通家庭使用电动汽车的门槛。与此同时,法国政府还持续推行电动汽车购车补贴政策,消费者购买符合标准的全新电动汽车可以获得数千欧元的直接补贴,叠加针对企业车队的相关税收优惠政策,推动当地企业加快更新运营车辆,提高新能源汽车在企业车队中的占比。法国汽车咨询公司C-Ways总经理尚帕诺表示,法国车市似乎已经触底反弹,居民消费信心回升以及家庭储蓄率下降,正在逐渐转化为实际的汽车消费需求,向电动车转型已经成为法国汽车市场一个重要且持久的趋势。
燃油使用成本的持续攀升,是推动普通消费者转向电动汽车的另一重要现实因素。8月底法国汽油和柴油的平均价格仍高于每升2欧元,受相关国际局势影响,燃油价格长期维持在高位运行,不少消费者认为汽油价格未来很难出现明显回落,因此开始将电动汽车视为更经济、更长期的出行选择。有当地环保组织测算,如果每个月驾驶车辆行驶1000公里,使用电动汽车相比燃油车能够省下大约88欧元的燃油开支,如果月行驶里程更高,每月节省的开支甚至可以达到200欧元,长期使用下来的成本优势十分显著,车辆使用成本在家庭购车决策中的权重不断上升,越来越多的普通家庭在选购新车时,会将长期使用成本纳入核心考量范围,电动汽车的使用成本优势直接转化为了实实在在的市场购买动力。
随着欧盟层面加征关税及取消非本土制造补贴等贸易保护政策的陆续推出,相关举措在行业内部引发了广泛争议,遭到不少业内人士的公开质疑。有欧洲媒体关注到其中的产业悖论:布鲁塞尔一方面要求欧洲汽车产业迅速完成向电动汽车的全面转型,另一方面却通过相关贸易政策限制那些有能力提供价格亲民电动车型的制造商,这种矛盾的政策导向正在向市场传递出模糊的信号,反而可能拖慢欧洲整体电动化转型的推进节奏。相关领域专家明确指出,开放共赢才是成本最低且符合欧洲长远利益的发展道路,欧洲汽车产业的电动化转型是一项涉及全产业链重构的系统性工程,仅凭区域内部的产业资源很难在短时间内完成所有技术环节的突破和产能布局,通过开放合作对接全球范围内的优势产业资源,能够大幅降低转型过程中的整体成本,提升欧洲汽车产业在全球市场的长期竞争力。
从欧洲整体的电动化进程来看,2026年上半年欧盟新车注册量同比增长5.7%,纯电动汽车注册量达到122.1万辆,市场份额升至20.7%,高于上年同期的15.6%,与此同时汽油车与柴油车合计市场份额下滑至29.7%,低于去年同期的37.8%。法国、德国的纯电动车注册量分别同比增长62.9%和48%,成为推动欧盟电动化进程的核心市场。随着电动化加速推进,欧洲新能源汽车产业链不断延伸,动力电池以及补能服务等领域正在吸引更多跨国投资,西班牙政府此前发布消息称,中国电池企业国轩高科计划在巴利亚多利德投资建设动力电池相关项目,其中部分资金来自西班牙政府通过新能源汽车产业专项计划提供的拨款,该专项计划目前已调动超过30亿欧元资金,惠及近400家相关企业。不过欧洲汽车产业加速转型的同时,其传统产业格局也面临重塑,随着投资逐步向新能源领域转向,欧洲传统汽车制造和零部件产业正在经历深度调整,德国汽车工业协会最新预测显示,如果现有监管和产业环境不发生明显变化,2035年德国汽车产业较2019年可能净减少约22.5万个就业岗位,电动化转型带来的产业结构调整效应正在逐步显现。
(编辑:曹凤芹)
快讯
- 新茶饮中期业绩冷热不均 硬科技赛道频现大额融资
- 爱彼迎(ABNB)升级亚洲管理架构 锚定区域长期增长空间
- 丹纳赫(DHR)加码中国市场 布局阿尔茨海默病早筛赛道
- 康乃德生物(CNTB)核心临床折戟 3000万美元现金流承压
- 联想集团(LNVGY)完成可转债赎回 股权摊薄不确定性消解
- 知名美股投资者Eric Jackson加入盛大科技(SDA)顾问委员会
- 路特斯科技(LOT.US)半年报营收增23% 待发Q3交付数据加码海外
- 卡特彼勒布局高压液压胶管产能 核心零部件业务首次落地中国
- 道富银行(STT)董事8月减持1.05万股 合计套现近193万美元
- AI领域放缓言论致阿斯麦股价受挫 订单需求仍保持上行态势


