
 购物车



印度扩张手机与变压器产能引发全球供应链重构
科技专栏 2026-11-15 08:37
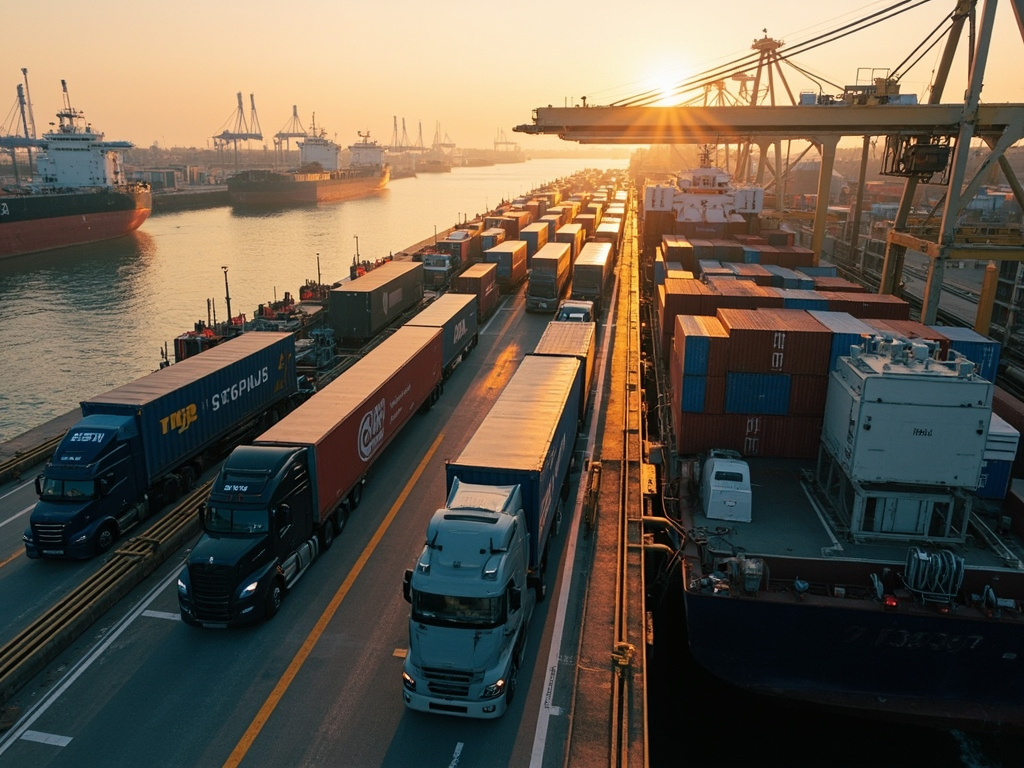
清晨的金奈港早已褪去夜色的笼罩,重型卡车组成的长龙沿着港区道路缓缓前行,刚刚下线的智能手机和数十吨重的电力变压器被稳稳装上货轮,即将驶向北美和欧洲的港口。这些货物在数年前大多从中国珠三角和长三角的工厂发出,如今却在南亚的这片土地上形成了规模可观的吞吐量,印度手机和变压器产能的快速攀升,正让欧美日韩的订单源源不断地向当地工厂汇聚,中国部分低端组装产能的市场空间正被逐步挤压。
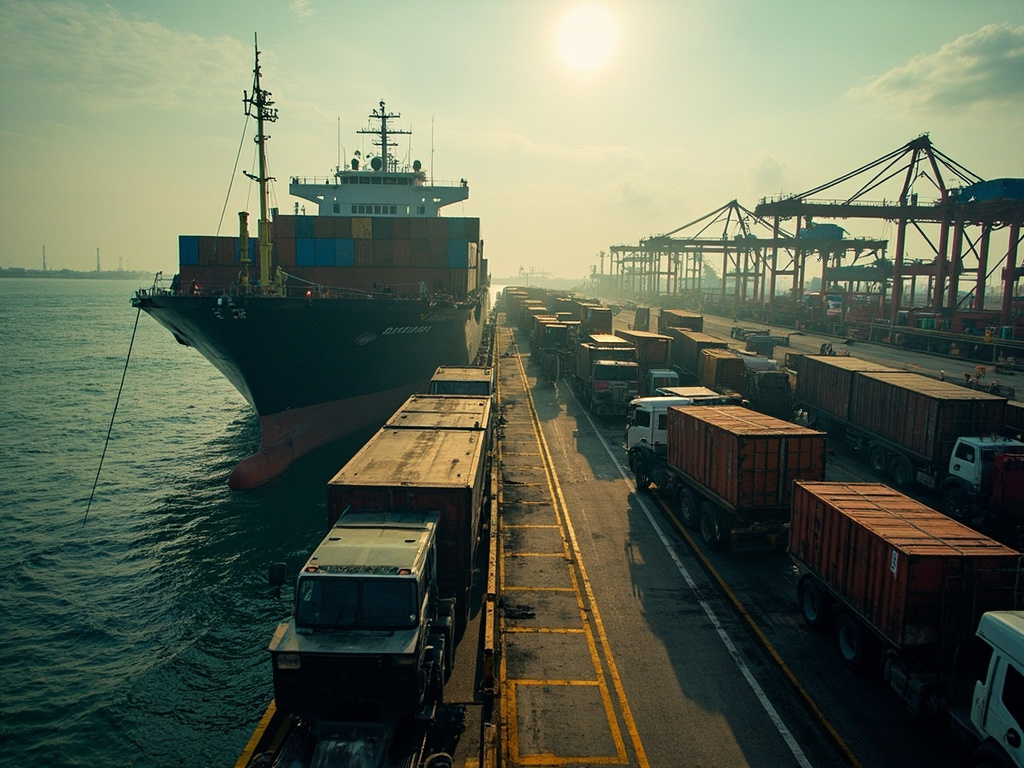
印度两大产业产能快速扩张
印度政府早期推出生产激励计划(PLI),对在当地生产且销量达标的企业给予补贴,吸引富士康、塔塔等企业在印度设立手机组装厂。经过数年发展,印度目前已成为全球第二大手机生产国,投产手机工厂超300家。2025年印度智能手机对外出口规模同比大涨28%,出口额达300亿美元,成为印度第一大出口品类。苹果计划在2027年前将25%的iPhone产能布局在印度,印度产iPhone已占美国进口量的44%。
在变压器领域,印度同样承接了大量欧美电网改造与数据中心扩容的海外订单。截至2025年3月的财年,印度变压器出口总额达30.24亿美元,占全球市场近一成份额,稳居全球第二,其中三分之一销往美国。原本在全球制造业版图中并不显眼的两个赛道,几乎在同一时间实现了产能的跨越式增长,大量海外订单的涌入让当地工厂的生产线始终保持满负荷运转状态。
产业崛起背后的技术转移脉络
印度这两大产业链从无到有的快速崛起,深度依托中国企业的技术、资本和产能输出。变压器领域,中企保变电气2012年在印合资建厂,搬去全套生产线并输出765千伏变压器核心技术,手把手培训两百多名印度工程师。印方吃透工艺后出台国产化政策排挤外资,保变电气连年亏损最终低价转让股权退出,间接培育出强劲竞争对手。
手机领域的发展路径也高度相似。早年苹果在印建厂因缺乏配套屡屡受挫,随后中国头部手机品牌为规避关税进入印度,不仅自建组装厂,还带动大批国内零部件供应商集体赴印,将资金、产线、管理经验和制造工艺同步转移,促成完整手机产业链落地。原本几乎空白的本土配套体系,在短短数年间就搭建起了基础框架,支撑起每年数亿部手机的组装产能。
多国效仿引发供应链重构浪潮
印度模式成功产生示范效应,印尼明确表态效仿,非洲、拉美甚至欧盟国家相继出台政策,要求外资本土化制造和技术转移。跨国公司加速“分开布局”,将部分组装和成品打包工序转移至其他国家以分散风险。中国部分企业为抢占短期市场和规避关税,盲目组团出海转移整条产线,这种只顾短期利益无视产业集体安全的出海心态,为印度等国产能快速成型输送了关键技术。
出海企业面临的风险不止于技术外流。小米、vivo等中企在印度还遭遇资金冻结与封账户打击,面临“关门打狗”困局。原本为拓展海外市场布局的产能,反而在当地政策变动下陷入被动,前期投入的大量资源难以顺利收回,进一步放大了产业出海的不确定性。
中国制造业的核心优势仍未动摇
不用担心被完全挤出,中国在完整上游产业链和高端技术上仍具绝对优势。印度产能集中在中低端组装环节,核心材料严重依赖进口。印度手机芯片、屏幕、摄像头等核心零部件80%依赖从亚洲其他地区采购,高端变压器必备的核心材料取向硅钢大部分仍需外购。
目前中国变压器产能占全球60%,年产量1500至1800吉伏安,且全产业链自给自足,交付周期远短于欧美,特高压、高端核心材料技术对印度仍有明显代差。国内企业正加速往高端产品、自研设备和特种变压器等高技术门槛领域转型。普通组装订单外流是全球化分工的正常变化,高端配套复杂大单依旧留在国内。
中国制造真正的底气在于齐全的产业链、成熟产业工人与持续迭代的技术壁垒。企业出海必须守住技术底线,低端组装可外迁,但核心工艺、关键零部件和顶层技术绝不能全盘转移。哪些场景仍会出错、成本是否可控、工人是否担心被替代等行业普遍关注的开放性问题,仍有待市场在后续发展中逐步给出答案。
(编辑:徐松丽)


