
 购物车



十月车市呈内冷外热格局
财湃快讯 2026-11-12 19:25
财湃新闻 10月国内汽车市场并未迎来传统销售旺季“银十”的预期行情,当月汽车产销同比分别下降8.8%和9.2%,行业整体呈现出鲜明的“内冷外热”运行特征。国内乘用车销量已经连续7个月同比降幅超过20%,中国汽车工业协会方面预计,2026年国内乘用车全年销量将低于1900万辆,同比萎缩幅度或超过500万辆,对全年市场整体预期持不乐观态度。
燃油车萎缩成内需主要拖累
燃油车市场超预期的快速萎缩,已经成为拖累国内整体汽车销量下滑的最核心因素,前10个月国内燃油车累计销量较去年同期减少351.6万辆。作为行业为数不多的增长亮点,新能源汽车前10个月产销量同比增长超过110%,新车总销量占全行业比重达到54.8%,但10月新能源汽车国内销量同样承压,同比下降8.6%,不过新能源乘用车的国内市场渗透率已经迈上全新台阶,达到70.4%。
站在终端销售的实际场景中可以看到,不少燃油车品牌的门店客流明显减少,不少消费者在选车时直接跳过燃油车型,优先对比新能源产品,这也让燃油车的市场份额以超出行业此前预判的速度快速收窄。不少门店的燃油车库存周转周期已经拉长至两个月以上,即便终端给出大幅优惠,也难以拉动销量回到往年同期水平。
出口端保持强劲增长韧性
与国内市场的持续承压形成鲜明对比,汽车出口始终保持着强劲的增长韧性,10月单月出口量达到106.6万辆,前10个月累计出口927.1万辆,同比增长65.1%。其中新能源汽车前10个月累计出口60.6万辆,同比增长1.4倍,纯电动与插混两类车型的出口量均实现大幅增长,插混车型的出口增速已经反超纯电动车型。
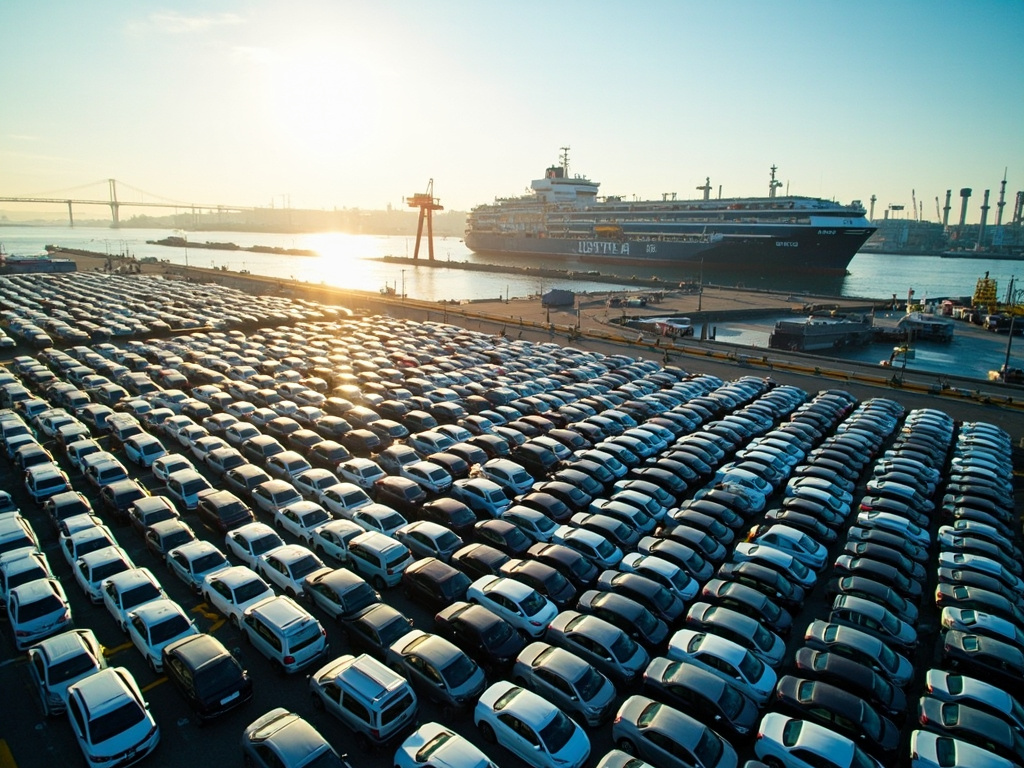
在沿海港口的汽车滚装码头,一排排等待发运的国产汽车整齐排列,大型滚装船频繁靠泊,将大批量国产汽车运往全球各地的市场,这一场景已经成为今年汽车行业出口端的常态。连续多月单月出口量突破百万辆,也让中国汽车的全球市场覆盖范围进一步扩大,海外市场正在成为对冲国内需求疲软的重要支撑力量。
商用车市场分化明显 行业运行存多重隐患
商用车市场呈现出单月走弱、累计增长的分化态势,受气价持续上涨的影响,天然气商用车销量同比下滑近七成,而新能源商用车板块则保持稳定增长。当前汽车行业正面临多重现实挑战,供强需弱的矛盾十分突出,全行业利润水平长期在低位运行,同时外部贸易不确定性持续增加,出口退税下调也进一步挤压了企业的利润空间。
当前行业内也存在不少普遍关注的开放性问题,比如后续国内消费观望情绪能否得到有效缓解,出口端的高速增长态势能否长期维持,不同能源类型车型的市场结构调整是否还会进一步加速,这些问题目前都尚未有明确的答案。行业普遍认为,亟需推动存量与增量相关政策协同发力,才能有效提振汽车消费市场的整体信心。
快讯
- 历城区农村污水处理站运行维护服务公开招标
- 十月车市呈内冷外热格局
- 中国信达完成董事席位调整 李钧接任非执行董事
- 洪汇新材人事调整叠加业绩高增 股东户数环比下滑
- 滨州北海经济开发区供水管网漏损治理和老化更新改造工程聚乙烯压力管道第四批次材料采购公开招标
- 北京沙河站东部地区局部地块工业前期开发项目(沙河站东部地区局部地块工业前期开发项目外部燃气管线工程)(监理)公开招标
- 北京第三批央企在京老旧小区综合整治项目(标包三百九十二)(西城区广内街道)工程总承包EPC公开招标
- 北京延庆区康庄镇2026年高标准农田建设项目公开招标
- 紫江企业(600210)将出席业绩说明会 同步推进多项经营事务
- 市北高新亮相三季报业绩说明会 前三季度归母净亏约1.12亿元


