
 购物车



华新建材拟逾90亿雷亚尔并购巴西水泥资产
财湃快讯 2026-11-09 19:21
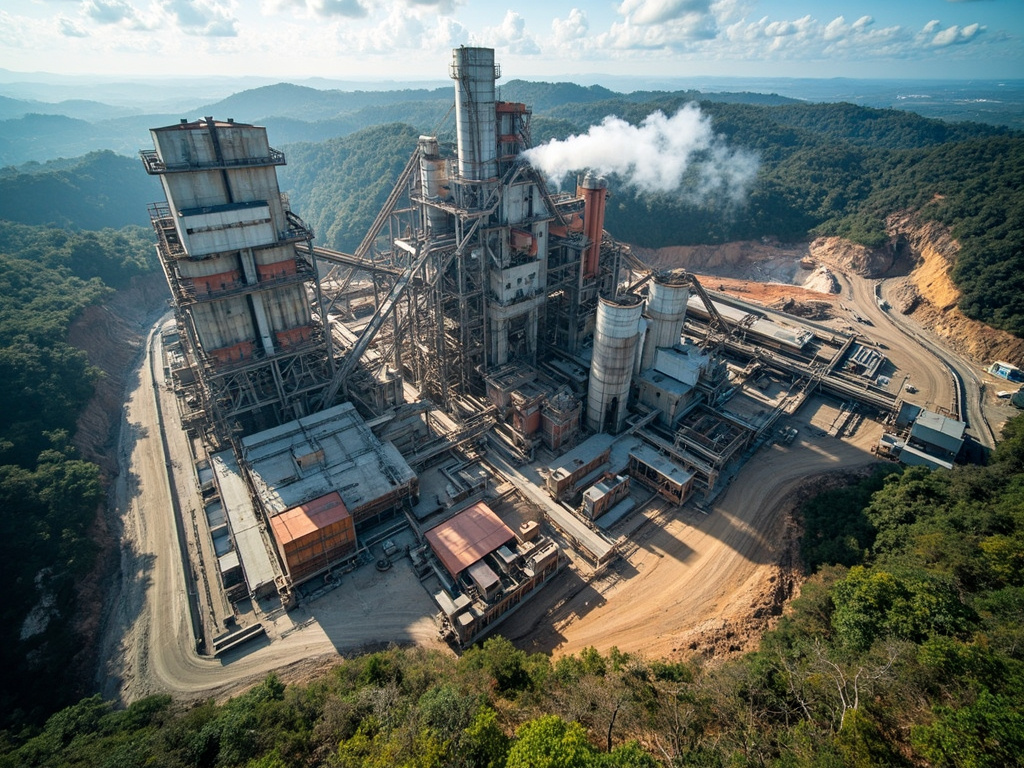
财湃新闻 华新建材11月8日晚间对外披露收购公告,拟以预估约90.337亿巴西雷亚尔的价格,收购巴西国家钢铁公司旗下CSN CIMENTOS 99.99%的股权,这笔交易的对价较标的公司截至2025年末的账面价值溢价34.41%。这也是中国水泥企业首次尝试进入巴西水泥市场,标的作为巴西第二大水泥生产商,手握7家窑线工厂、6家粉磨站,年水泥总产能达到1700万吨,石灰石储量约22亿吨,主要覆盖巴西东北和东南两大核心消费市场。
从标的公司的财务数据来看,其2025年全年净利润为2414万美元,经营端的EBITDA利润率达到26.3%,到2026年上半年,EBITDA利润率进一步提升至31.1%,但当期净利润却转为亏损1181万美元。按照公告给出的解释,这一亏损并非来自水泥产品的销售环节,而是因为标的的控股方CSN集团自身陷入财务困境,直接推高了标的公司的融资成本,高额的利息支出吞噬了原本可以实现的经营利润。
交易回报逻辑与执行风险
按照华新建材的规划,这笔交易的盈利核心并不依赖标的现有的账面利润,而是要在交割完成后,用自身更低成本的融资渠道,逐步置换掉标的当前背负的高息银行贷款,通过压缩财务费用的方式释放利润空间。这也就意味着,这笔交易最终能否实现预期收益,完全取决于交割完成后债务置换的推进速度和最终落地的融资成本,所有收益目前都属于尚未兑现的执行层面风险,并非已经锁定的既成收益。
不少市场参与者也在关注,债务置换的推进过程中还存在不少待解的问题:当地后续的利率走势是否会出现波动,汇率变化会不会对冲掉利差收益,巴西本地的能源、运输等经营成本会不会出现超预期上涨,这些变量都可能对最终的收益兑现产生影响,没有任何一项可以提前给出确定的答案。
交割流程与整合挑战
这笔跨境收购的交割环节还面临多重不确定性,交易需要先后通过巴西经济保护行政委员会、国家电力局的相关审核,同时还要完成中国商务部、发改委的境外投资备案以及外汇登记相关流程。双方约定的交割最终期限截至2027年11月8日,如果因为任意一方的过错导致交易逾期,过错方需要支付7.5亿雷亚尔的高额违约金。
华新建材此前的海外并购经验,主要集中在非洲和中亚地区,过往接触的标的大多是设备老化的低效资产,这是公司第一次遇到因控股股东背负高息负债而导致账面亏损的收购案例,市场也因此开始重新评估公司对这类特殊标的的后续整合能力。
行业背景与市场分歧
国内水泥行业当前正面临量价齐跌的局面,数字水泥网的数据显示,前三季度全国水泥产量同比下滑8.6%,市场均价同比下跌12%,海外市场已经成为行业为数不多的增量方向。华新建材自身的经营数据也印证了这一点,公司前三季度归母净利润同比增长41.05%,几乎全部来自海外新增产能的销量释放。
市场对于这笔收购的分歧,并不在于出海拓展的战略方向是否合理,而是集中在当前支付的高溢价是否匹配标的的长期价值。短期避险资金选择暂时离场观望,直接带动公司股价在公告披露当日收出阴线,市场用交易行为给出了现阶段对这笔收购的判断。


