
 购物车



微容科技创业板IPO过会 募资加码高端MLCC产能
IPO专栏 2026-10-31 20:00
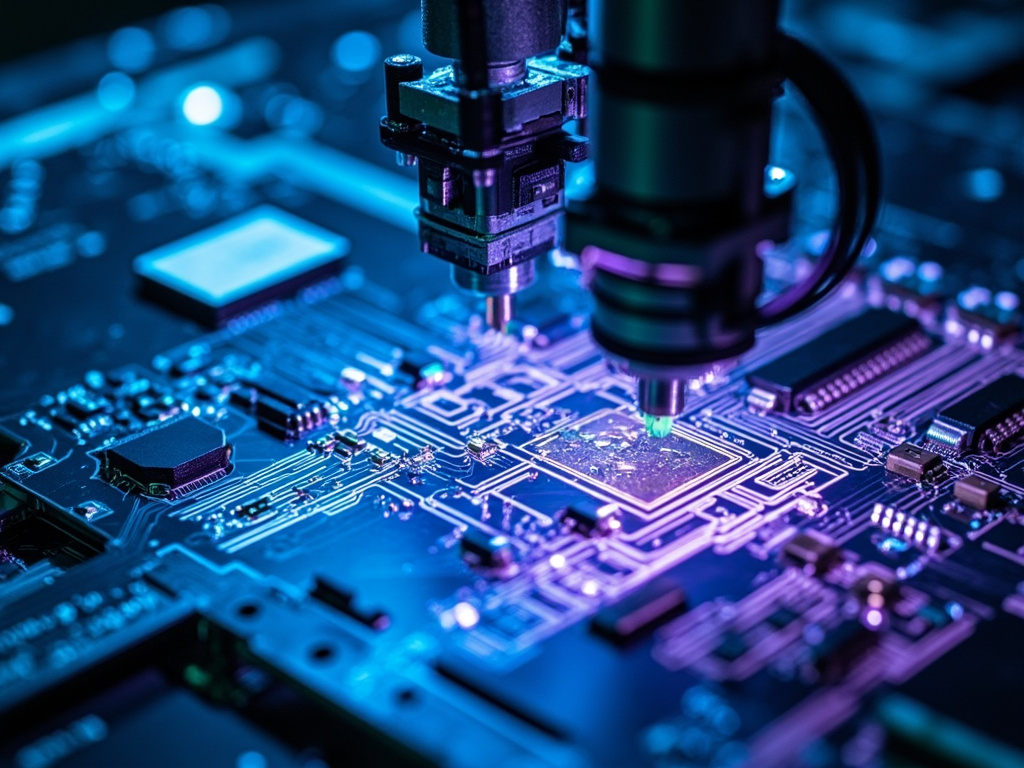
10月29日,深交所上市审核委员会2026年第59次审议会议传出结果,广东微容电子科技股份有限公司创业板IPO申请正式获得通过。这家深耕高端片式多层陶瓷电容器领域的制造企业,凭借多年在技术研发、产能布局和产品结构升级上的持续投入,成功叩开了资本市场的大门,也为国内高端电子元器件国产替代进程增添了新的动力。作为被业内称作“电子产业工业大米”的MLCC产品核心供应商,微容科技此前已经在超微型MLCC赛道上实现突破,按2024年产品销售量计算,其超微型MLCC在中国市场排名第一,全球市场排名第二,仅次于国际头部厂商村田制作所。
从公开披露的经营数据来看,微容科技的业绩增长已经形成了清晰的支撑逻辑。公司预计2026年度净利润同比增长56.13%,这一增长并非单一因素驱动,而是来自多个经营维度的协同改善。其中,高附加值产品占比稳步提升,车载、工业类产品的收入增速远超传统消费类产品,产品结构持续向高端方向优化;高容高端规格产品进入良率爬坡的关键阶段,此前因良率不足推高成本的情况逐步得到改善,相关产品的毛利率从早年的负值逐步回升至正向区间;同时,二期、三期产能建设持续推进,前期规划的新增产能逐步释放,进一步打开了公司的盈利增长空间。
2026年1至8月,微容科技已经实现净利润超过2.44亿元,同比增长45%以上,其中第二季度单季度净利润达到9678.15万元,同比增长45.48%,综合毛利率较一季度提升2.98个百分点至28.33%,盈利能力呈现持续向好的态势。截至2026年9月末,公司在手订单规模达到17.75亿元,较当年6月末接近翻倍,其中工业类和车载类订单合计占比接近四成,两类产品的销量增速分别达到43.51%和121.95%,下游市场的旺盛需求为公司后续产能消化提供了坚实基础。
高端化赛道的持续投入逻辑
从账面资金情况来看,微容科技当前的货币资金储备处于较为充裕的状态,完全可以覆盖日常经营和部分产能建设的支出需求,但公司此次IPO仍然计划将募集资金重点投向产能扩建和研发升级项目。这一选择背后,是MLCC高端化赛道典型的“吞金”属性决定的。行业内普遍存在的特征是,企业营收规模想要迈上新的台阶,必须配套大额的资本开支,转向车规级、超微型高容等高端品类的过程中,企业短期还要承受良率爬坡、设备大额折旧带来的毛利率压力。
如果不在高端工艺研发上保持持续的高强度投入,企业将长期停留在消费电子中低端赛道,难以打破海外厂商在高端市场构建的长期壁垒。长期以来,全球高端MLCC市场由日韩头部厂商主导,两家头部企业合计占据中国MLCC市场超过50%的份额,国内厂商想要实现突围,必须在核心工艺、材料配方、产品设计等全链条环节持续投入,逐步缩小与国际领先水平的差距。
微容科技自成立之初便锚定高端MLCC核心赛道,多年来在研发领域的持续投入已经转化为实实在在的技术成果。公司凭借国内领先的高精密堆叠与压合技术,实现了超过1200层的堆叠工艺,在0805与1206尺寸下分别实现100μF与220μF的高容量,相关产品已经批量供应国内头部AI服务器厂商,填补了中国大陆厂商在该领域的量产供应空白。在汽车电子领域,公司已经完成0201至1210全尺寸系列车载MLCC产品开发,是国内少数通过IATF16949体系认证且全尺寸系列产品满足AEC-Q200标准的制造企业,相关高容量车规级产品已经进入多家知名车企及供应链体系。
按照公司的募资规划,本次募集的16.75亿元资金中,有13.7亿元将投向高端片式多层陶瓷电容器扩产项目,突破现有产能瓶颈,扩大在消费电子、AI服务器及汽车电子领域的高端产品供给,剩余部分将用于研发中心升级项目和补充流动资金,进一步聚焦超微型化、高容值化、高可靠性等前沿技术方向,筑牢自身的技术护城河。
县域布局的产业要素优势
作为一家技术密集型的高端电子制造企业,微容科技最终选择落地粤东县域城市罗定,这一产业布局选择在市场上引发了不少讨论。不同于多数高端电子制造企业偏好一线或二线核心城市的选址逻辑,微容科技的落地决策,核心是看中了罗定当地具备的多项稀缺产业要素,能够完美匹配企业多期扩产的实际需求。
当地拥有稀缺的电镀环保指标,这对于MLCC这类生产流程中涉及特殊工艺环节的制造企业而言,是极为关键的前置条件,能够帮助企业在后续扩产过程中避开环保指标获取的障碍,顺利推进多期工厂的建设落地。除此之外,罗定当地拥有稳定的用工资源,能够为电子制造企业提供充足的产业工人支撑,避免部分核心城市出现的用工缺口问题。同时,当地的土地、电力等生产要素成本处于相对洼地,能够有效控制企业大规模扩产过程中的资本开支和长期运营成本,为企业在高端赛道上参与全球竞争提供成本层面的支撑。
目前,微容科技位于罗定的生产基地已经形成了成熟的产业布局,总投资30亿元的二期智慧工厂正在加快推进,全面投产后公司整体产能将得到极大提升,新增产能将优先供给AI服务器、新能源汽车所需的高端电容产品。三期工厂计划于2026年底启动建设,2030年全面投产,其中备案办结的“AI高端MLCC研制项目”总投资22.6亿元,设计产能达到每年2000亿片,为企业中长期发展预留了充足的产能空间。
市场关注事项的清晰说明
针对市场此前关注的知识产权纠纷相关问题,微容科技在审核问询回复中作出了明确说明。涉及微容科技与宇阳科技的18项专利诉讼中,多数专利已经被宣告无效或者处于尚未授权的状态,仅有5项专利维持有效,且这5项有效专利均不涉及公司的核心生产工艺,相关法院经过审理后,最终认定公司不存在主观恶意侵权的情形。
针对市场关注的实控人资金变动情况,相关变动的实际原因也得到了清晰披露。该笔资金变动属于实控人个人层面的操作,具体是实控人通过出让部分个人股权,补足前期投资人退出时老股受让价格与回赎价格之间的差额,这一操作属于私募融资框架下的常规约定,不存在其他特殊利益安排。
随着IPO顺利过会,微容科技接下来将继续沿着高端化战略前行,依托持续的研发投入和稳步的产能扩张,进一步提升高端MLCC产品的市场份额。不过行业内也有不少值得关注的开放性问题有待后续观察:高端MLCC的持续大额资本开支能否始终保持在可控范围,下游AI服务器和汽车电子领域的需求波动是否会对产能消化带来影响,国产替代的推进节奏能否持续超出市场预期,这些都将成为后续观察这家县域硬科技企业成长路径的重要维度。
(编辑:吕文)
快讯
- 达登饭店(DRI)新签15亿美元修订循环信贷协议替换原有协议
- 红罗宾(RRGB)11月4日美东盘后披露财报 市场预期整体偏低
- Braemar Hotels & Resorts(BHR)提名新董事 年成本节约目标超2500万美元
- Tiptree Inc.(TIPT)11月16日实施除权除息 单股派发现金0.06美元
- 汇金通(603577)前三季度营收利润双降 单季Q3净利跌超七成
- 国科微前三季度净利同比增超56倍 四分之一为减值转回贡献
- 清溢光电Q3盈利指标走弱 业绩转负或加剧股价波动
- 科伦药业前三季度归母净利增长超20% 扣非净利同比下行
- 天新药业前三季度营收增长净利下滑 披露董事会换届提名名单
- 仙工智能(06106.HK)董事会10月28日批准激励计划及迁址等事项


