
 购物车


中国电动车出海面临国内外多重监管考验与企业合规转型
闫玉巧 2026-09-16 10:19
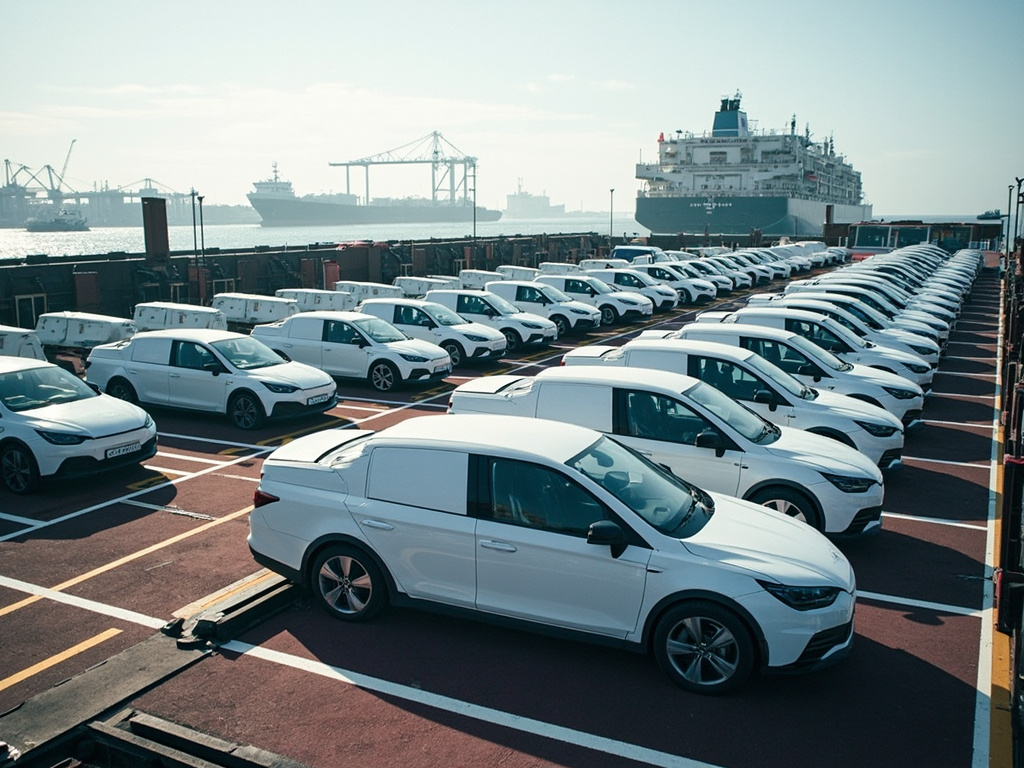
财π新闻 中国电动车产业出海的步伐持续加快,作为中国制造出海的代表性品类,电动车相关产品的出口规模近年来始终保持高速增长态势,覆盖纯电动乘用车、电助力自行车等多个细分赛道,远销全球不同区域市场。但随着出海进程的不断深入,各类新的关卡逐步显现,从国内的出口秩序规范到不同目标市场的关税壁垒、合规要求、技术准入标准等,形成了覆盖全链条的多重考验,所有出海企业都需要逐一应对,才能在海外市场站稳脚跟。
从国内层面来看,2025年9月26日,商务部等部门发布公告,明确自2026年1月起,对纯电动乘用车实施出口许可证管理,所有纯电动乘用车出口必须向商务部或其授权机构申领出口许可证,未获许可将禁止出口。政策同时明确,仅汽车制造企业及其授权经营企业具备申领资格,且仅可出口本企业自产品牌的纯电动乘用车。此前的行业发展过程中,随着纯电动乘用车出口规模快速扩大,出口主体分散、经营模式粗放等问题日益凸显,大量中小贸易公司绕过车企授权,低价收购国内车辆转口海外,不仅扰乱了正常的价格体系,挤压正规经销商的合理利润,还导致大量未授权车辆缺乏对应的海外服务体系,故障出现后无法及时维修,直接损害“中国制造”的整体声誉,部分企业甚至通过改装、伪报品名的方式逃避关税,引发多国海关的稽查行动。2025年前8个月,中国纯电动乘用车出口超百万辆,成为整车出口的支柱力量,在这样的背景下实施出口许可证管理,正是为了从源头规范出口秩序,推动行业向高质量发展转型。按照相关配套通知要求,2025年9月27日,商务部已经启动2026年度汽车和摩托车出口许可申报工作,该管理体系将覆盖商务部、工业和信息化部、海关总署、市场监管总局等多个部门,贯穿许可证申领、生产准入、产品认证、召回监管、出口检验等各个环节,形成多部门协同、全链条监管的格局,有效限制规模小、技术薄弱、海外服务能力不足的企业参与出口,从强化品牌责任、提升服务水平、遏制低价竞争三个层面重构出口秩序,推动汽车制造企业全面主导自产品牌纯电动乘用车的出口业务,促使企业基于长期发展建立严格的质量体系与价格自律机制。
在欧盟市场,中国电动车出海需要面对的关卡呈现出层层加码的态势。2024年10月,欧盟正式对从中国进口的纯电动汽车征收为期五年的最终反补贴税,在10%基础关税之上叠加7.8%至35.3%不等的额外税负,彼时插电混动车未被纳入征税范围,主要适用10%的基础进口关税。中国车企随之快速调整出口结构,2025年中国对欧插电混动汽车出口量同比增长155%,同期纯电动车出口增速仅12%,2025年第一季度,中国汽车在欧洲市场销量达14.8万辆,同比增长78%,市场份额从2.5%跃升至4.5%,其中插混车型销量同比激增368%,成为拉动增长的重要引擎。针对这一变化,欧盟方面指控中国车企通过产品结构转移“规避”纯电关税,拟将反补贴税范围从纯电动汽车扩大至插电式混合动力汽车,新规可能参照纯电标准,即在10%基础关税上叠加7.8%至35.3%的附加税,具体税率视各企业补贴调查结果而定,最高综合税率同样可超过45%。除了关税层面的调整,欧盟还计划于2026年9月推出“供应链多元化工具”和《公共采购法案》,两项政策将与插混关税互相叠加,对出海车企形成覆盖进口关税、供应链、公共采购市场的完整管控链条。其中“供应链多元化工具”拟要求敏感行业企业在关键领域建立多元化供应渠道,对单一供应商采购比例拟设置30%至40%左右上限,其余零部件须来自至少三个不同国家或地区的供应商,若未落实多元化要求,可能被认定为供应链管理存在合规瑕疵。而欧盟公共采购约占欧盟GDP的15%,欧盟公共机构每年在采购服务、工程和物资上的支出超过2.6万亿欧元,即将推出的《公共采购法案》核心是推动“采购欧洲产品”规则,鼓励公共机构在关键领域优先采购欧洲公司产品,抬高非欧盟企业的投标门槛,收紧对中资主体及原产成分的审查,未达标将直接丧失政府项目投标资格。除此之外,欧盟于2026年3月发布的《工业加速器法案》草案中,也纳入了公共采购的本地化要求条款,草案附件明确电动汽车若参与欧盟公共采购,整车须在欧盟组装,且非电池零部件的价值至少70%须来自欧盟。针对电助力自行车这类细分电动车产品,欧盟市场的关卡同样严苛,2018年起,欧盟对中国产E-bike启动反倾销征税,不同企业适用的税率从约两成到八成不等,再叠加常规进口关税,整车直发欧洲的价格优势被大幅削弱,厂商最初尝试将组装产能搬到越南、柬埔寨、印尼等东南亚地区,借东南亚的原产地身份规避对华税率,但欧盟方面很快启动反规避调查,把经东南亚转口的中国产E-bike纳入追征范围,越南方向部分货物的综合税率被追至高位,转口套利的空间急剧收窄。2027年2月即将落地的欧盟电池护照规则,更是提出了更高的合规要求,规定动力电池和工业电池必须配备数字化的电池护照,从矿石开采到最终回收的每一个环节都要留下可追溯的记录,要求供应链上每一环都必须有据可查、对得上号,溯源链条有缺口的电池届时将拿不到进入欧盟的通行证,这一规则并非简单张贴电子标签即可完成,需要整条供应链的数字化和合规体系支撑,大幅提升了低价整车厂商的运营复杂度。多重关卡叠加之下,浙江不少电助力自行车整车厂的排产表已经排到三个月之后,但出口欧盟的单车利润率从早年的15%一路滑到3%上下,一台离岸价上百欧元的车,最终落到口袋里的利润只剩大约150元人民币,碰上一次海运堵塞、一波汇率震荡、或者一批原材料提价,这批货就算白干了。
美国市场的相关关卡同样不容小觑,2024年5月,美国宣布将中国电动车关税从25%提升至100%,叠加所有进口汽车统一征收的2.5%基础关税,中国电动车出口美国的总税率达到102.5%。同时美国《通胀削减法案》要求电池关键矿物和组件必须满足一定比例的北美来源,否则无法享受对应的税收抵免,大幅抬高了中国电动车进入美国市场的门槛。在清关环节,2024年至2026年美国逐步取消小额包裹800美元以下的免税便利化通关,电动车的查验率大幅上升,所有出口美国的电动车电池需提供UN38.3报告,整车需符合美国联邦机动车安全标准,同时取得EPA认证,配备对应的安全标识和说明,任何一项材料缺失都可能导致货物被扣甚至退回销毁。
除了欧美核心市场,全球其他不同区域的市场也各自设置了差异化的准入关卡。欧盟和英国市场要求电动车必须取得CE认证、RoHS认证,电池需符合欧盟危险品运输规定,VAT税号必须合规,2026年针对发往欧洲的包裹的IOSS规则严查力度持续加大,如果没有合规的IOSS税号,货物会被直接退回或者向收件人征收高额税费。东南亚市场整体准入门槛相对宽松,但部分国家也出台了对应的环保和安全要求,比如越南就明确要求进口电动车必须符合当地的技术标准。日本和韩国市场对认证的要求十分严格,日本市场要求电动车必须取得PSE认证,个人自用小量寄送的管控相对宽松,但商业大批量出口必须完成全套认证流程,符合当地的安全和质量标准。中东地区的沙特、阿联酋等国准入难度较高,电动车出口沙特必须提供SASO认证,部分涉及宗教因素的外观设计会受到限制,整体清关流程耗时较长。俄罗斯和巴西市场的清关难度极大,俄罗斯要求电动车取得EAC认证,巴西海关的查验标准极为严格,电动车货物很容易被扣留,出口前必须提前确认收件人的税务资质,避免后续出现清关障碍。澳大利亚和新西兰市场的检疫要求十分严格,电池相关信息必须申报清晰,电动车需符合当地的安全和环保标准,大功率设备还需要额外完成专项检测。
面对这些分布在不同环节、不同市场的新关卡,中国电动车出海企业已经开始逐步调整经营策略,从过去单纯的产品出口转向更具韧性的多维布局。不少企业选择在墨西哥、匈牙利、泰国等地设厂,实现“第三国转产”,规避原产地规则带来的相关风险,同时在目标市场深耕本地化运营,不仅建设生产工厂,还同步搭建本地团队、完善服务网络、构建市场信任体系。在合规层面,越来越多的企业选择在投资决策阶段就引入跨境专业力量参与尽调与架构设计,提前构建包含转让定价文档、补贴披露机制、ESG报告体系在内的“合规型出海”架构,在相关国家发起调查时,在法定期限内提交完整答卷,争取低税率或个案豁免。针对电池护照、碳足迹追踪这类新的溯源要求,企业也开始提前搭建全生命周期的追踪系统,从上游原材料开采到下游产品回收的全流程记录相关数据,提前对接国际生命周期评估标准,确保溯源链条完整无缺口。部分企业还选择与当地集成商合资成立项目公司,由其作为申报主体申请各类认证,降低政治敏感度,同时在商业合同中嵌入“合规免责条款”,明确约定若因东道国政策突变导致无法履约,双方可协商终止而不承担违约责任,最大程度对冲外部政策不确定性带来的经营风险。
(编辑:曹凤芹)
快讯
- 传奇生物(LEGN)新CEO落定 张颖接任助推长期发展
- 中银香港(02388.HK)15日收跌4.57% 基本面稳健布局跨境新业务
- 网易暴雪业务获内容加持 云音乐月活规模落后于汽水音乐
- 龙源电力(CLPXY)斥资1.49亿收购河南昆吾100MW风电项目
- 阿特斯太阳能(CSIQ)两大看点:Q3盈利修复与印第安纳工厂爬坡进度
- 信和置业(SNLAY)入局北部都会区项目 业绩承压下发展待考
- 9月15日腾讯控股(TCTZF)获外资承接 股价逆势收涨1.9%
- 周大福(01929.HK)9月15日收跌3.73% 盘尾现两笔大额交易
- 中华煤气(HOKCF)半年报盈利双升 新能源与新业务落地提速
- 边缘AI芯片领域奖项落地安谋科技 芯片累计出货已达503亿颗


