
 购物车



名创优品转型IP推升单价五十元以上产品占比近两成
刘璐 2026-11-19 04:57
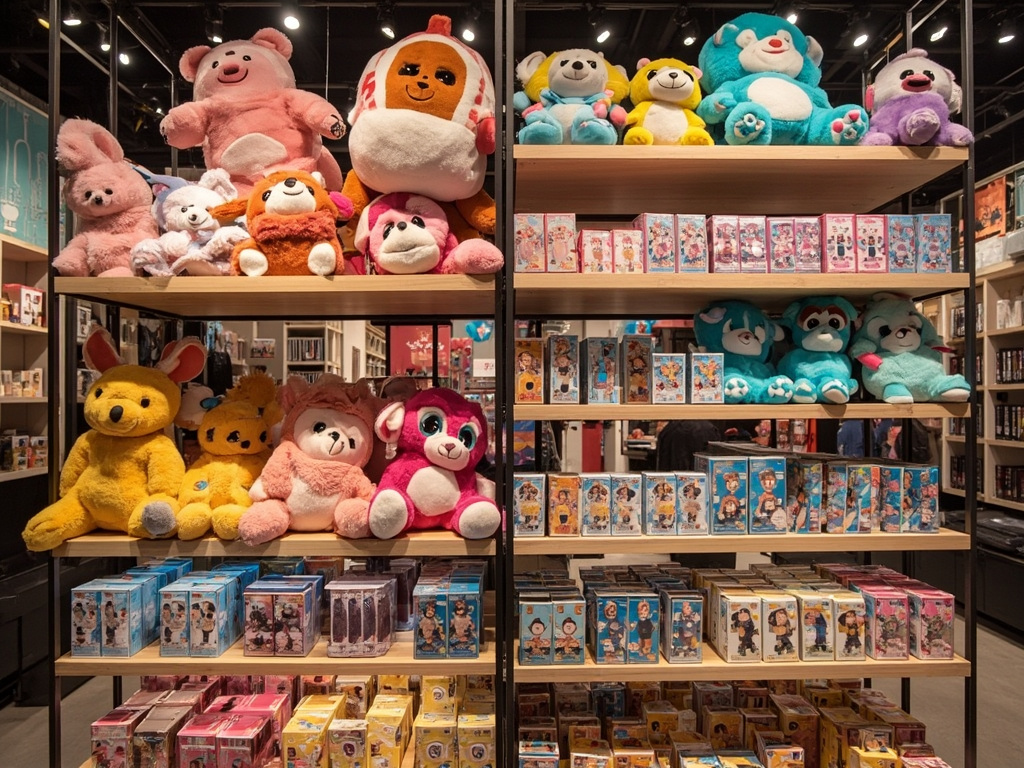
2026年初,名创优品正式宣布从传统零售企业转型为全球IP运营平台,这一战略调整直接带动了产品价格结构的明显上行,不少消费者走进门店时会发现,以往熟悉的10元以下热门价格带占比正在逐步收缩,取而代之的是更多定价在50元以上的IP联名产品。从Chiikawa毛绒挂件到YOYO搪胶毛绒盲盒,这些带有专属IP标识的商品定价大多落在50元至80元区间,成为门店货架上的新亮点。
在11月17日举行的2026年三季度业绩电话会上,名创优品创始人、首席执行官叶国富表示,第三季度单价50元以上产品的销售额贡献已经接近20%,相比去年同期提升了6个百分点,这一变化直接替代了此前长期占据优势的10元以下热门价格带。价格带的上移并非单纯的涨价,而是带动了核心品类在产品设计、用料材质等多个维度的全方位迭代,最终推动中国内地市场的平均客单价实现中等个位数的提升。
前三季度核心经营数据出炉
根据名创优品发布的2026年第三季度业绩报告,前三季度公司累计实现营业收入181.24亿元,同比增长19.3%;经调整EBITDA为37.29亿元,同比增长6%。单季度来看,第三季度公司实现收入66.3亿元,同比增长14.3%,其中名创优品品牌收入61.22亿元,中国内地市场贡献37.7亿元,同比增长29.6%,海外市场收入23.5亿元,同比仅增长1.7%。
利润端的表现则与收入增速形成了一定分化。第三季度公司毛利率达到45.3%,同比提升0.6个百分点,前三季度整体毛利率为44.7%,同比提升0.3个百分点,毛利率的改善主要来自产品结构优化、定价策略调整以及自有IP占比提升,美国关税退税也带来了约0.2个百分点的正向影响。不过受对MiniMax的有限合伙投资产生1.92亿元未实现公允价值亏损、股票挂钩证券衍生工具产生1.55亿元非现金亏损等因素影响,第三季度期内利润仅为2.91亿元,同比下降34.4%,剔除汇兑损益后的经调整净利润为7.15亿元,同比下降2.5%。
截至9月末,公司现金头寸达到73.8亿元,前三季度经营活动现金流净额22.3亿元,净利润现金比率为1.2,资本开支10.2亿元,自由现金流12.1亿元。年初至11月初,公司累计回购金额超过10亿元,约占已发行股本的4.5%,尚未注销的部分已经由董事会决议完成注销,在利润承压期为每股指标形成了直接支撑。
IP战略成为国内业务核心增长引擎
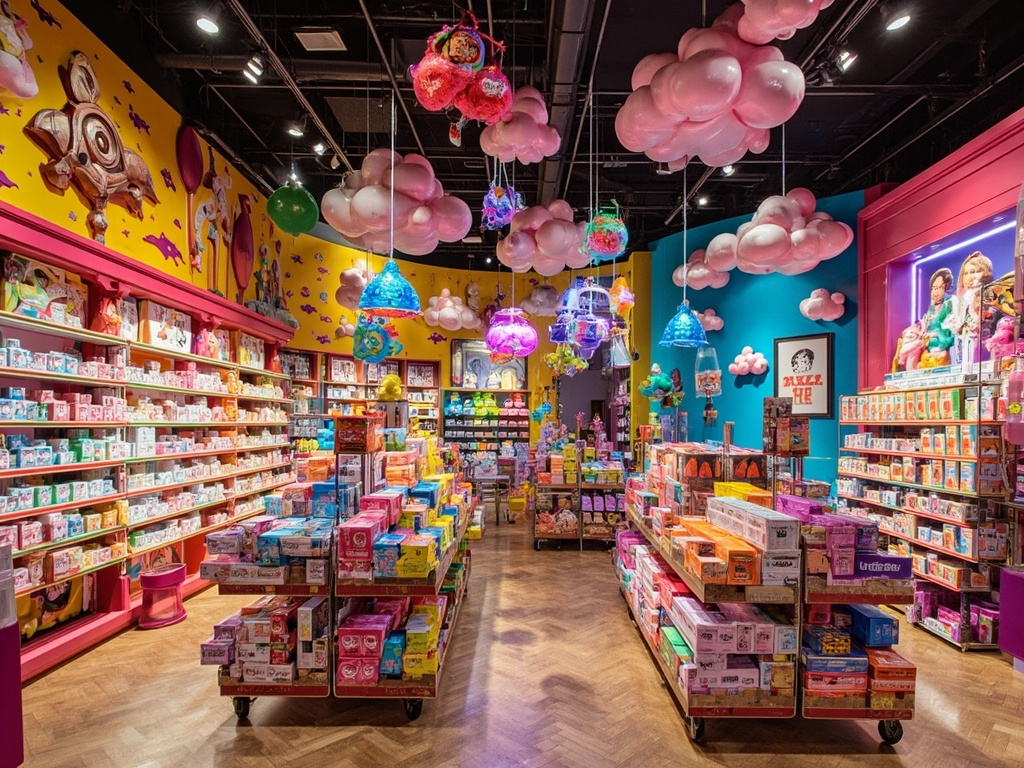
IP战略的落地,直接推动了国内业务的快速增长。前三季度,名创优品中国内地市场收入同比增长27.4%,远高于集团整体营收增速,成为支撑业绩的核心支柱。数据显示,前三季度中国内地IP商品GMV贡献率接近30%,自有及艺术家IP产品的销售占比已经从去年同期的低个位数提升至高个位数,其中盲盒、玩具、毛绒等兴趣消费品类成为业绩弹性最大的板块。
名创优品的IP布局形成了清晰的分层逻辑,高势能国际IP负责为门店引流,自有IP则用来积累受众,反过来进一步提升毛利和用户忠诚度。目前公司除了与迪士尼、三丽鸥等国际IP保持稳定合作之外,还孵化出了“YOYO”“CHOUCHOU”等多个自有IP,其中“YOYO”前三季度GMV突破10亿元,8月单月销售额就达到2亿元,约占国内大盘的10%,目前已经拓展至全球53个国家和地区。新推出的IP“CHOUCHOU”在8月于全国11家门店线下首发,上线当日全线售罄,在北京的单家门店开业3天销售额就超过200万元。
自有IP的毛利率明显高于授权IP,这一点已经得到管理层的确认。不过目前自有IP业务仍处于投入和培养阶段,公司暂未为其设定明确的利润考核目标,相关的利润弹性释放时点预计将在2027年之后。
国内门店端的升级也在同步推进。截至三季度末,中国内地门店总数达到4726家,其中乐园系与旗舰系门店的数量占比超过15%,却贡献了超过30%的GMV。前三季度公司累计完成301家门店调改,调改门店贡献了约四成的同店销售增长,改造后的门店年化店效接近千万元,同比近乎翻倍。第三季度中国内地市场同店销售实现高个位数增长,这已经是连续第六个季度保持正增长,增长的动力已经从早期的新开门店驱动,转向存量门店的效率提升。
会员体系的价值也在持续释放。目前名创优品中国内地会员总数达到1.4亿人,第三季度会员销售贡献超过80%,其中黑金卡会员数量同比翻倍,人均消费为总会员的10倍以上,金卡会员人均消费为总会员的3倍以上,黑金卡复购率达到99%,总会员复购率为56%。
海外业务进入调整收缩周期
与国内市场的高增长形成鲜明对比的是,海外业务整体呈现出明显的收缩态势。前三季度,海外收入增速仅为9.7%,远低于去年同期的增长水平,甚至罕见出现了海外门店数量净减少6家的情况。截至三季度末,名创优品品牌海外门店总数为3577家,其中代理门店净减少110家,直营门店则净增123家至823家。
当前海外直营市场正面临增收不增利的现实问题,单店盈利模型尚未完全跑通,后台的租金、人工等刚性费用还在持续上升。海外代理业务在第三季度的收入出现低双位数负增长,主要是受到渠道主动消化库存以及公司主动关闭低效门店的双重影响。分区域来看,北美市场前三季度收入增长29.1%,表现相对亮眼,而亚洲(除中国)、欧洲、拉美等区域的收入都出现了不同程度的下滑。
过去名创优品的海外扩张以规模优先为核心策略,依靠代理模式快速铺开门店网络,这种模式扩张速度快,但利润薄,公司对渠道的掌控力也相对较弱。现在公司明确提出,要将海外直营业务从规模优先全面转向质量优先模式,虽然短期来看需要承担更高的前置投入,新店爬坡期也会拉低整体增速,但长期来看能够换来更强的渠道控制权、品牌定价权以及用户数据沉淀。
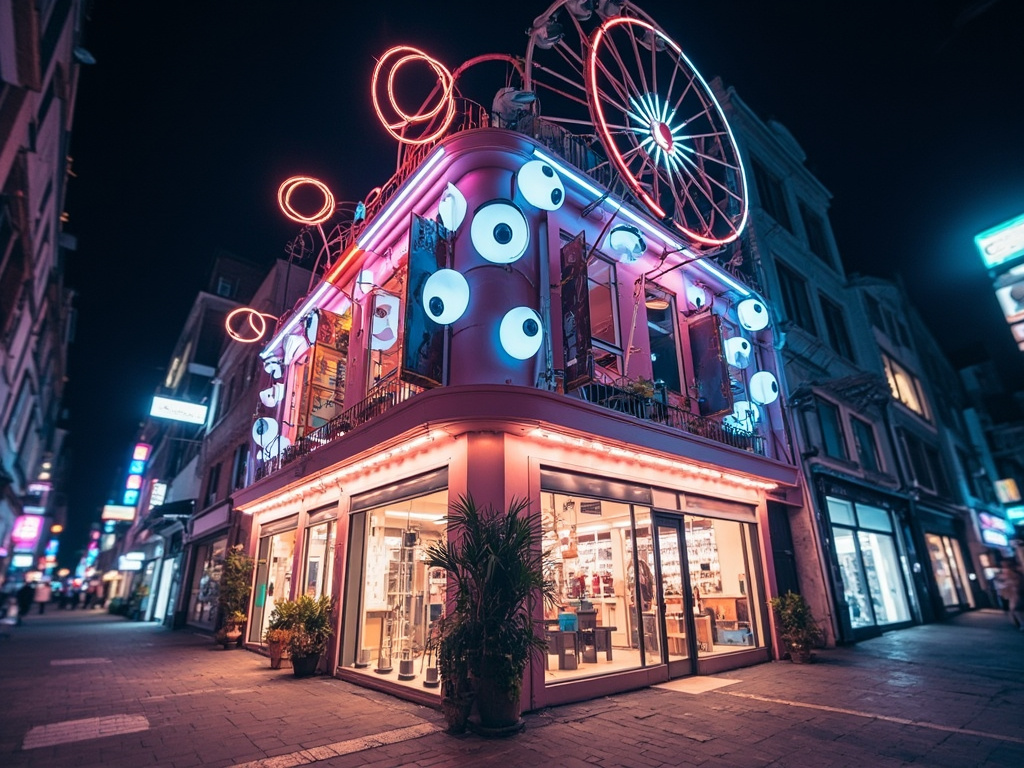
目前这套“IP+大店”的新模型已经在海外市场启动验证,美国首家MINISO LAND落地俄亥俄州哥伦布市,开业首月销售额就达到约115万美元,店效是当地普通门店的十倍左右。这也意味着名创优品的全球化进程,已经从早期“铺网点的批发出海”阶段,正式进入“做品牌的零售出海”的全新阶段。
除了主品牌之外,旗下潮玩品牌TOP TOY也处于战略调整的关键阶段。第三季度TOP TOY收入为5.03亿元,同比下降12.5%,主要是公司主动收缩外采产品占比,集中资源打磨自有IP矩阵,推进从“潮玩集合店”向“IP品牌化”的战略升级。调整之下,TOP TOY的毛利率同比提升了中个位数百分点,自有IP销售占比接近30%,推出不足半年的自有IP累计GMV已经突破1亿元,前三季度TOP TOY整体收入仍然同比增长13%。
站在当前的时间节点,名创优品的增长逻辑已经发生了根本性的切换,从过去依靠门店数量扩张拉动营收的模式,转向依靠IP价值释放和单店效率提升驱动的质量增长模式。不过行业内也有不少值得关注的开放性问题:自有IP的后续孵化成功率能否持续保持当前的高水平,50元以上价格带的用户接受度是否存在天花板,海外市场的单店模型调整需要多长时间才能实现盈利转正,这些问题的答案都将直接影响这家零售企业下一阶段的发展走向。
(编辑:杨学萍)


