
 购物车


前三季度猪企增量不增收,三季度头均收入环比回升
公司专栏 2026-10-13 00:37
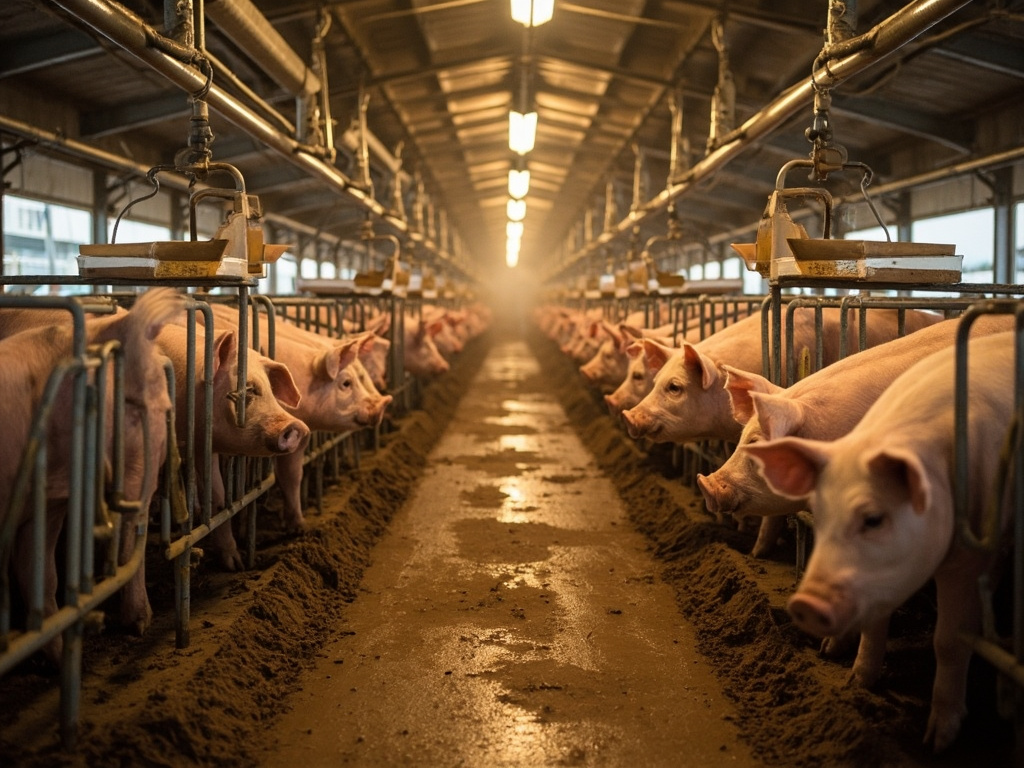
财π新闻 10月上旬,A股多家生猪养殖上市公司密集披露9月销售简报,2026年前三季度行业整体产销数据随之完整出炉。从已公开的核心经营指标来看,牧原股份、正邦科技、天邦食品、立华股份四家可比样本企业全部呈现销量同比增长、销售收入同比下滑的“增量不增收”格局,行业整体经营压力仍未得到根本性缓解。其中牧原股份前三季度销售商品猪5873万头,同比增长2.45%,对应的销售收入为768.17亿元,同比下降25.72%,是当前行业内规模体量最大的样本企业。
从单季度的走势变化来看,第三季度生猪行业出现了明确的边际改善信号,6家纳入统计的样本公司单季头均销售收入全部实现环比回升,不同企业的增幅介于0.55%至14.48%的区间范围内。头部企业中,牧原股份和温氏股份第三季度头均收入分别环比提高9.31%和12.12%,这一改善的核心支撑来自生猪销售均价的修复,行业整体生猪销售均价从第二季度的低位区间回升至10元/公斤以上,带动企业单头养殖对应的收入水平明显抬升。不过从绝对数值来看,第三季度全行业的头均收入水平仍未恢复至第一季度的高度,前期价格下跌带来的影响尚未完全消化。
9月猪价再度震荡下行的市场表现
进入9月份,刚刚显现的价格回升态势未能持续,生猪价格再度呈现震荡下滑的运行趋势。卓创资讯监测数据显示,9月全国外三元交易均价为10.74元/公斤,环比下跌0.91%,同比下跌17.41%,月内价格整体呈现持续走弱的特征。不同上市猪企披露的月度销售数据也印证了这一走势,9月温氏股份毛猪均价环比下降1.01%,立华股份肉猪销售均价环比下降1.17%,牧原股份商品猪均价较8月仅微升0.58%,整体价格水平仍低于7月的表现。
卓创资讯生猪行业分析师邹莹吉表示,9月中上旬,南方部分区域猪病复发,养殖端为规避风险加快生猪出栏,部分二次育肥户也选择提前出猪;进入下旬,一些前期出栏进度偏缓的养殖端为完成月度目标,再度提高出栏意愿,市场供应压力持续增加。需求端虽有边际改善,9月全国样本屠宰企业日均屠宰量环比增加8.75%,月均开工率环比提高2.67个百分点,但中秋节前备货力度不及预期,叠加交易均重环比提高0.51%至124.59公斤,充足的供应压力依然压制了当月猪价的整体表现。
企业收入分化的核心影响因素
不同上市猪企的收入表现并非完全跟随行业均价走势,而是同时受到销量与产品结构的双重影响,第三季度行业内企业的单季收入走势出现了明显分化。其中牧原股份、温氏股份、巨星农牧凭借头均收入的显著提升,有效抵消了当期销量下滑或微增带来的负面影响,最终实现了单季收入的环比正增长,在行业整体承压的环境下展现出更强的经营韧性。
与之形成对比的是,正邦科技和天邦食品两家企业的单季收入继续呈现下滑态势,核心原因在于其当期销量的环比降幅超过了头均收入的增幅,收入端的正向修复未能覆盖销量收缩带来的负面影响。除此之外,仔猪销售比例的大幅调整也会显著影响企业的头均收入表现,以天邦食品为例,该企业在大幅缩减仔猪销量之后,头均收入环比提升约15.97%,产品结构的调整对单头收入的拉动作用十分明显。
从前三季度的累计数据来看,四家可比样本企业的“增量不增收”格局并未被第三季度的边际改善打破,牧原股份前三季度商品猪销量同比增长2.45%,但销售收入同比下降25.72%;正邦科技同期生猪销量同比增长41.48%,销售收入仍同比下降约5.3%,两家企业销量扩张幅度差异较大,但都未能将销量增长转化为销售收入的正向增长。从单季同比走势来看,牧原股份第三季度商品猪销售收入同比下降约18.07%,较上半年29.24%的降幅有所收窄,行业边际改善的效果已经在头部企业的财报数据中逐步体现。
产能调整的推进节奏与后续影响
当前上市猪企的产能调整工作正在持续推进,头部企业已经按照相关要求逐步调减能繁母猪的存栏规模。以牧原股份为例,其第三季度末能繁母猪存栏降至297.4万头,环比下降4.47%,较2025年9月末下降约10.02%,产能调减的幅度符合行业调控的整体方向。母猪存栏的主动调减是响应国家产能调控要求的具体举措,目的是逐步优化行业整体产能结构,缓解长期供过于求的市场压力。
从当前的市场表现来看,能繁母猪存栏的调减在短期内并未直接导致当期生猪供应收紧,第三季度全行业的商品猪销量仍保持同比增长,前期留存的产能仍在持续释放,市场供应端的压力尚未得到实质性缓解。行业内企业的产能调整并非一蹴而就,从能繁母猪存栏的变化传导到商品猪供应端,需要经历完整的生猪生长周期,相关影响会在后续的经营周期中逐步显现。
对于后续行业利润的改善路径,目前行业内尚未形成统一的明确判断,相关改善仍需结合单位收入水平、产销结构优化以及成本控制能力等多个维度的因素综合判断。不同企业的经营策略差异,也会使得后续的利润修复节奏出现明显分化,头部企业凭借成本管控和规模优势,有望率先实现经营状况的企稳回升。
(编辑:吴淑娟)
快讯
- 两只巴西ETF节后连涨 年内收益率跻身跨境品种前列
- 南宋马远画作独特构图对现代摄影具参考价值
- 奥特泰尔(OTTR)11月初将发财报 机构给出90.5美元目标价
- 证监会就公募基金运作管理新规修订稿启动公开征求意见
- 540亿美元矿业合并案落地待批 中国监管成泰克英美资源最后关口
- 斯迪富维持Sterling Infrastructure买入评级 目标价调至742美元
- 西美银行10月15日披露财报 市场预期已提前反映在交易中
- Bright Horizons(BFAM)下份财报披露时间敲定 预计2026年11月初发布
- 盟军集团(TROO)10月上旬股价大幅波动 相关报道提及亏损及上涨原因
- 华住(HTHT)国庆核心品牌量增显著 海外与加盟管理隐忧显现


