
 购物车


网售银行VIP叫号权暴露核验漏洞
公司专栏 2026-10-13 00:29
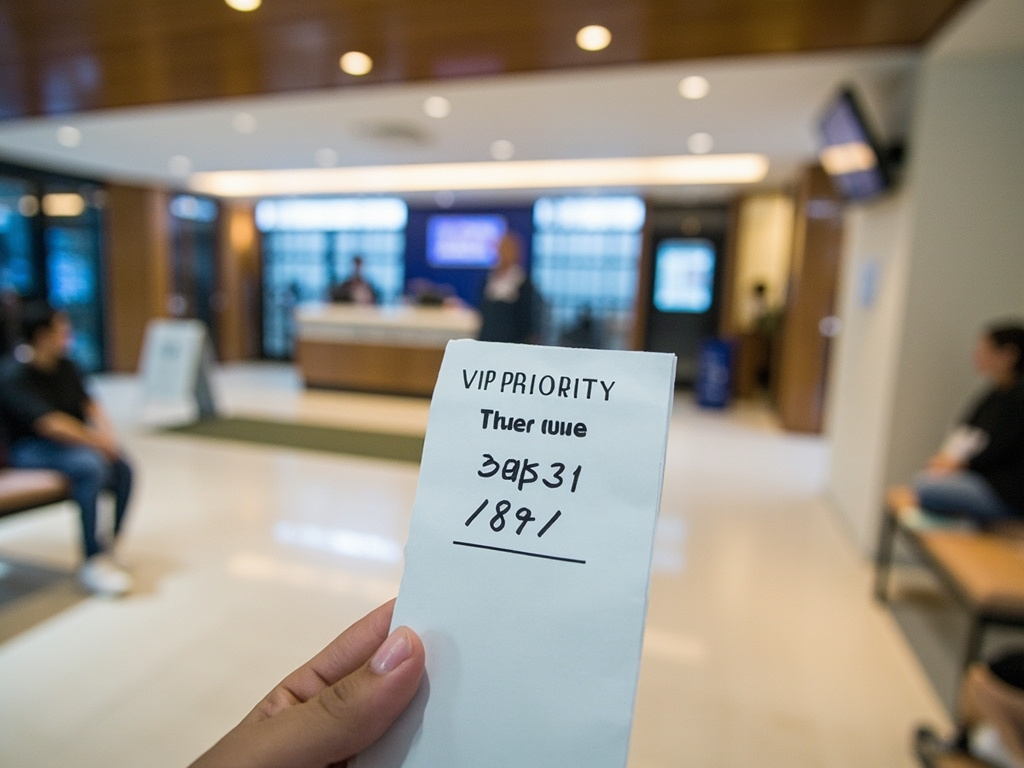
财π新闻 二手交易平台上悄然滋生出一条倒卖银行VIP优先叫号权的灰色产业链,普通客户仅需花费8元左右,即可购买原本面向高净值人群的私人银行级别的VIP取号服务,在银行网点享受插队办理业务的特权。这类服务在多个二手交易平台上以不同形式上架,部分商品页面标注有“已售10+”“好评100%”的标识,交易规则明确写明,卖家仅负责远程取号,一旦成功取号便不予退款。除了标价8元的最高等级VIP号,还有商家推出标价5元的普通VIP号,宣称挂号后可在全国网点通用,不少用户为了节省排队时间,愿意花钱购买这类优先叫号服务,催生了对应的灰色需求。
从具体操作模式来看,卖家主要依托手机银行的网点预约叫号功能,利用手中掌握的私人银行账号资源,远程为买家发起网点取号申请,生成对应的VIP优先排队凭证后交由普通用户使用。这种操作模式下,原本仅面向特定高净值客户开放的银行专属权益,被直接按次转售给没有达标资产门槛的普通用户,该行为涉嫌泄露高净值客户信息及违规售卖银行专属权益,已经触碰了相关规则红线。
实测核验机制松紧不一 代预约成功率存在差异
针对这类代预约VIP叫号服务的实际落地效果,相关实测结果显示,该服务的成功率受不同银行网点的核验机制影响存在明显差异,并非宣传中所说的“全国通用、百分百成功”。部分网点仅核验预约号本身,不核验到场办理人的身份信息,卖家通过远程代预约生成的VIP排队凭证可以直接使用,买家持号即可顺利插队办理业务。
在部分开启了IP或定位校验功能的银行网点,异地远程代预约的操作会被系统直接拦截,这类代预约服务无法正常落地。在一家国有大行网点的实测过程中,卖家尝试远程登录手机银行发起代预约操作,由于网点系统开启了定位校验,异地操作直接被拦截,服务无法正常使用。而在另一家国有大行网点,卖家通过修改手机银行账号定位至买家所在网点,成功完成VIP挂号预约,生成的排队号为V101,系统显示预计等候4人,实测人员持该叫号单到场后被优先叫号,顺利在银行柜台完成了业务咨询。
从银行公开的客户准入规则来看,这类提供优先叫号权益的VIP账号有着明确的资产门槛,客户需要在该行连续3个月保持20万元总资产,即可达标基础VIP,而私人银行客户的准入门槛则为600万元金融资产。不少设置了这类分层服务的网点,专门配置了两个VIP专属窗口以及配套的理财室窗口,定向服务贵宾群体,网点工作人员也证实,在当前部分系统规则下,他人帮忙预约生成的贵宾号,持号到场人员可以正常办理业务,只有当网点到店贵宾客户集中时,贵宾队列内部才需要按叫号顺序等候。
倒卖行为暗藏多重风险 扰乱正常金融服务秩序
这种VIP账号倒卖的灰色交易行为,暗藏着多重不可忽视的风险。对于出借私人银行账号的高净值客户而言,该行为直接违反了银行客户协议,极易触发银行的风控系统,导致账号的相关功能被限制,影响自身正常的金融业务办理。对于银行来说,这类违规代预约操作直接扰乱了网点的正常服务秩序,打破了原本设置的贵宾服务规则,让投入大量资源搭建的分层服务体系出现漏洞。
对于在网点正常排队的普通客户而言,这类通过灰色渠道购买的插队服务,直接损害了他们的公平体验,不少在热门网点办理业务的普通客户,原本就需要长时间排队等候,被非合规的VIP号插队后,等待时间会进一步拉长,自身的合法服务权益受到侵害。中国(香港)金融衍生品投资研究院院长王红英指出,将原本面向高净值VIP的银行服务权限肆意贩卖,该行为本身涉嫌违规,一方面这类VIP账号信息仅限私人银行相关人员掌握,交易多为信息泄露所致,容易扰乱银行正常服务秩序,另一方面买卖VIP账号带来的插队现象,也损害了普通排队客户的权益。
金乐函数分析师廖鹤凯表示,银行贵宾权益出现倒卖,是金融服务分层体系下衍生的灰色现象,银行设置VIP门槛,是对高资产客户的差异化服务,这个商业安排本身没有问题,但线上预约系统的设计,没有跟上权益“不可转让”的规则要求,实测出现差异的根源就在于银行线上预约系统与线下网点核验机制不统一,部分网点只核验预约号,不做预约人与办理人的身份比对,才给了这类灰色交易可乘之机。
多方协同完善机制 封堵权益倒卖漏洞
针对这类倒卖银行VIP优先叫号权的灰色产业链,相关专家给出了明确的优化建议。银行方面需要筑牢实名核验防线,打通线上预约与线下身份核验的链路,实现预约人与办理人身份的强绑定,从技术层面堵住代预约的操作空间。同时银行还要进一步完善风控策略,针对异常预约账号建立监测机制,对频繁发起异地预约、非本人使用的VIP账号及时进行风险排查,从源头遏制账号违规出借、权益倒卖的行为。
除了技术层面的升级,银行还需要优化普通客户的等候分流机制,通过增加线上业务办理入口、合理调配网点窗口资源、错峰引导客户办理业务等方式,缩短普通客户的排队等候时间,从需求端减少用户为了节省时间购买灰色插队服务的动力。对于消费者而言,也应当主动拒绝参与这类灰色交易,不要通过非正规渠道购买所谓的插队叫号服务,选择通过银行官方线上渠道办理业务,或者错峰前往网点办理业务,共同维护公平有序的网点服务秩序。
银行作为面向公众提供金融服务的重要主体,在搭建差异化分层服务体系的同时,也需要兼顾普通客户的服务体验,不能让原本面向特定群体的专属权益,变成可以随意倒卖的灰色商品,通过补齐系统漏洞、优化服务流程,保障每一位到店客户都能享受到公平、有序的金融服务。
(编辑:曲昂)
快讯
- 两只巴西ETF节后连涨 年内收益率跻身跨境品种前列
- 南宋马远画作独特构图对现代摄影具参考价值
- 奥特泰尔(OTTR)11月初将发财报 机构给出90.5美元目标价
- 证监会就公募基金运作管理新规修订稿启动公开征求意见
- 540亿美元矿业合并案落地待批 中国监管成泰克英美资源最后关口
- 斯迪富维持Sterling Infrastructure买入评级 目标价调至742美元
- 西美银行10月15日披露财报 市场预期已提前反映在交易中
- Bright Horizons(BFAM)下份财报披露时间敲定 预计2026年11月初发布
- 盟军集团(TROO)10月上旬股价大幅波动 相关报道提及亏损及上涨原因
- 华住(HTHT)国庆核心品牌量增显著 海外与加盟管理隐忧显现


