
 购物车


方盒子赛道竞争转向大众家庭市场
刘璐 2026-09-24 14:44
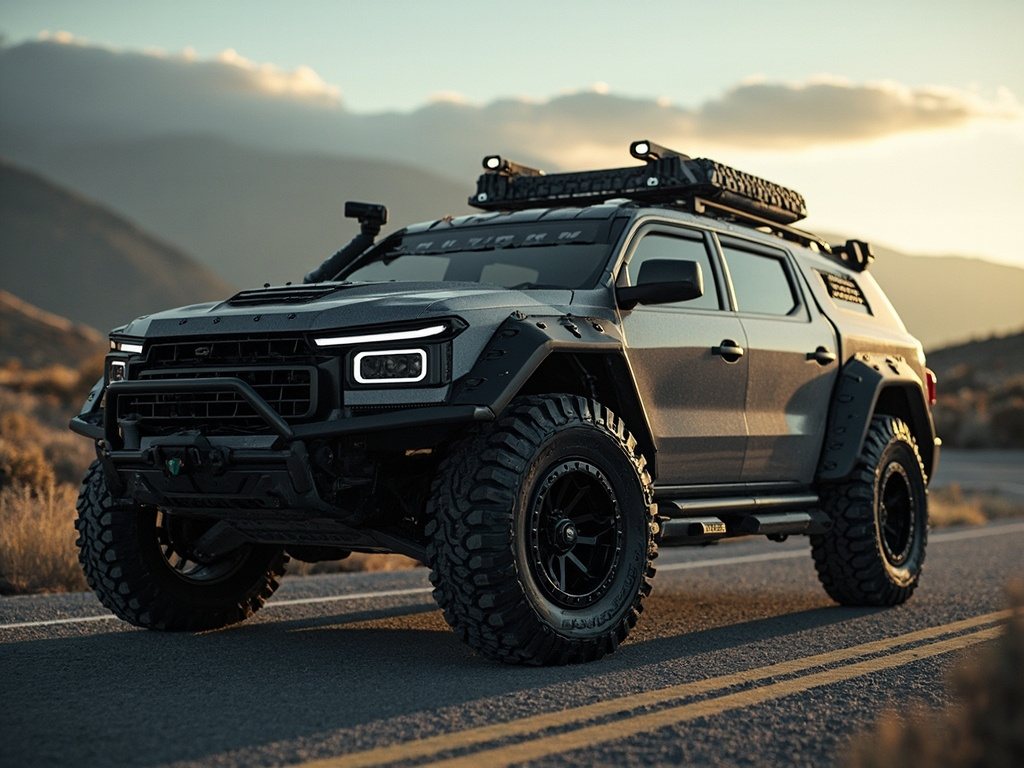
财π新闻 据央广网2026年9月24日报道,近一个月内,神行者8、传祺越7、吉利银河战舰700、魏牌第二代蓝山等多款方盒子新车密集预售或上市,价格横跨9万元至55万元,覆盖增程、纯电、插混等多种动力形式,方盒子赛道正迎来前所未有的产品投放密度。
密集新车投放覆盖全价格带 多品牌首次入局赛道8月下旬举办的成都车展上,方盒子市场便已迎来一波集中的产品亮相与发布动作。捷途首款纯电方盒子环游者正式首发并开启盲订,定位10万元至18万元区间,进一步拉低了方盒子品类的购入门槛。同日,北京越野全新星钽新能源序列首款车型星钽5X首发亮相,为传统越野品牌的新能源布局再添新的产品落点。此外,方程豹钛9已于8月完成亮相,预计第四季度正式上市,进一步丰富方程豹品牌在方盒子市场的产品矩阵。鸿蒙智行首款科技豪华硬派SUV享界G9率先登场,成为华为“五界”阵营中首款方盒子车型,起售价42.98万元,搭载华为全地形途灵平台和800V巨鲸电池平台,定位科技豪华硬派SUV。北京越野全新豪华越野品牌泰钽首款车型泰钽700同步推出,以新品牌、新序列的方式重新布局方盒子赛道,瞄准高端豪华越野细分市场。
进入9月,方盒子市场的产品投放节奏进一步加快。9月2日,传祺越7正式开启预售,并于9月22日完成上市,这是广汽传祺首款方盒子SUV,定价在16万元至20万元区间,精准聚焦家庭用户市场。神行者8于9月初正式上市,该车型是奇瑞捷豹路虎联手打造的增程方盒子,共推出6款配置,权益后售价28.99万元至37.99万元,全系标配华为乾崑智驾ADS 5,上市12小时大定突破5000台,市场反馈表现亮眼。9月15日,吉利银河战舰700开启预售,定位中大型插混越野SUV,预售价19.98万元至38.98万元,共推出6款车型,这也是吉利品牌首次进入方盒子赛道,为该品类带来全新的产品定义思路。同期,魏牌第二代蓝山发布官图,定位全新豪华方盒子,完全不同于此前的老款蓝山车型,配备复古圆形大灯、魏牌发光logo及车顶激光雷达,采用承载式车身,拥有2.0T插混、后桥机械差速锁和智能中锁,进一步完善魏牌在高端越野市场的产品布局。9月22日,红旗首款硬派SUV G919开启预售,预售价进入35万元至44万元区间,这也是红旗品牌首次推出方盒子造型产品,正式进军硬派越野领域,为自主品牌高端方盒子市场再添重要玩家。
从价格带来看,此轮集中投放的新车覆盖了从10万元至55万元的更大价格区间,几乎实现了主流消费市场的全面覆盖。向下,捷途环游者已将入门门槛下探至9.99万元,让更多普通消费者能够接触到方盒子车型;向上,享界G9以42.98万元起售,红旗G919预售价进入35万元至44万元区间,共同抬升了方盒子品类的高端市场天花板。其中20万元至30万元价格带最为拥挤,传祺越7、吉利银河战舰700、神行者8等多款车型密集扎堆,成为当前方盒子市场竞争最激烈的核心战场。从品牌格局来看,自主品牌在本轮投放中占据绝对主导地位,且首次进入方盒子赛道的品牌超过半数,广汽传祺、吉利银河、魏牌、享界、红旗等品牌均为首次推出方盒子车型,不同品牌的产品定位、聚焦场景并不相同,带来了不同于传统越野品牌的全新产品定义逻辑,打破了此前方盒子市场由少数传统越野品牌主导的格局。
逆势增长的细分品类 从小众越野走向大众家庭市场方盒子市场是目前国内乘用车市场少有的仍在保持稳定增长的细分品类之一。进入2026年,国内整体乘用车市场处于下滑状态,但是方盒子市场依然保持着正向增长的发展态势。乘联分会公开数据显示,国内方盒子SUV销量从2015年的16.84万辆,占当时SUV市场总销量的2.6%,一路攀升至2025年的102万辆,占比突破8.5%;对应的在售车型数量也从最初的10余款逐步扩容至40余款,整个品类的市场规模实现了数倍级的扩张。
黄河科技学院客座教授张翔表示,方盒子本质上是一个小众市场,如今大量新玩家集中涌入,已经出现了供过于求的潜在问题。乘联分会秘书长崔东树则从需求侧给出了更为积极的判断,认为2026年方盒子市场保持较快增长,已经从小众越野玩家的专属产品,逐步走向主流家庭SUV的选择序列,越来越多普通家庭开始将方盒子车型纳入购车考量范围。崔东树将这一轮市场扩容归结为三重核心推动因素:第一是新能源技术的加持,方盒子电动车没有传统燃油越野车的高油耗压力,整体成本增加不多,却能实现强动力和大型化的爆发式增长,大幅提升了产品的综合竞争力;第二是电四驱技术的普及大幅降低了越野门槛,普通家庭用户也能轻松获得高通过性和强脱困能力,无需掌握复杂的传统越野操作技巧;第三是大家庭结构的普及和低成本自驾游的兴起,越来越多家庭选择少去付费景区,转而选择自主规划户外出行路线,对大空间、大尺寸车型的需求显著增加,方盒子车型恰好契合了这部分用户的使用需求。
崔东树特别强调,插混、增程动力形式在本轮方盒子市场扩容中的权重很高,这类动力形式完美解决了传统燃油方盒子油耗高、长途出行续航焦虑的长期痛点,是这一轮市场快速扩容的关键引擎。当前需求侧的方盒子市场正在从小众越野向主流家庭用户迁移,但供给侧的扩张速度更快、参与的品牌和产品数量更多,且方盒子本身在制造工艺和能耗上的结构性短板并未被完全消除。整体来看,方盒子市场并非没有新增空间,但留给新进入者的市场窗口正在快速收窄,后续新入局品牌想要在市场中站稳脚跟的难度将持续提升。
三年迭代洗牌 赛道核心竞争逻辑持续转变回顾2023年至2025年这三年时间,国内方盒子市场始终处于不断迭代洗牌的动态发展过程中。2023年的方盒子市场由坦克300、哈弗大狗、捷途旅行者等少数几款车型主导,整个市场的产品逻辑完全围绕传统硬派越野能力展开,产品的核心卖点集中在机械越野性能上,目标用户也以专业越野爱好者为主。到2024年,插混方盒子车型开始起量,哈弗猛龙、方程豹豹5逐步进入市场头部阵营,坦克、方程豹、捷途三个品牌在该市场占据了主要的市场位置,新能源动力开始逐步渗透到方盒子品类中。
进入2025年,方盒子市场总销量正式突破100万辆,插混车型占据该市场的主流份额,于2025年下半年上市的方程豹钛7仅用四个月时间便拿下该细分市场年度亚军,进入2026年之后已经成为销量最高的方盒子车型;曾经的市场标杆坦克300市场表现持续下滑,市场排名已经跌至第十位。整个赛道的产品导向从少数越野向的爆款车型,全面转向大量面向家庭用户的城野兼顾产品,产品的使用场景不再局限于专业越野场地,更多向城市日常通勤、家庭户外出行等场景延伸。
从9月集中投放的这批新车来看,方盒子市场竞争重心的转移趋势更加清晰:传统的极限越野性能已经从核心卖点逐渐退居次位,对城市通勤场景与多元生活方式的承载功能,正成为各个品牌争夺普通家庭用户的关键。空气悬架、阻尼减振、四驱全地形系统、各类差速锁等此前属于高端硬派越野专属的配置,已经下放到20万价位的高配版本车型上,大幅提升了普通价位车型的通过性和驾乘舒适性。在智能化配置层面,激光雷达、高算力座舱芯片、AI大模型语音交互成为中高配车型的主流配置,方盒子车型的智能驾乘体验已经和主流城市SUV处于同一水准。车载冰箱、大功率对外放电、车内纯平放倒、原厂改装拓展接口,成为主打家庭露营场景的方盒子车型的共性配置,进一步拓展了车辆的户外使用场景。与此同时,方盒子市场30万元以上的高端车型数量也在持续增加,整个品类的产品结构不断向上延伸。
配置趋同下竞争门槛抬升 新入局者面临多重现实挑战方盒子市场产品定义的迁移,并不意味着整个赛道的竞争门槛有所降低。此前曾在某合资车企任职的李刚分析,从近期集中推出的多款方盒子车型来看,几乎所有品牌都试图以大全套的配置组合来打造产品力,这种趋同的产品开发思路反而容易形成严重的产品同质化问题,不同品牌的车型在核心配置层面很难形成明显的差异化优势。捷豹路虎经销商的一线市场反馈显示,当一个豪华品牌退出国产序列时,其既有的用户基盘并不会自动转移到新品牌或新产品上,用户的品牌心智迁移需要长期的市场培育过程。对于试图以方盒子为切口、取代既有标杆车型进入高端市场的新品牌而言,实际面临的挑战远比单纯堆砌配置要复杂得多。以捷豹路虎经典车型命名的全新品牌神行者为例,其此前积累的老保有客户并没有自然流向全新的神行者品牌,用户心智的唤醒难度远超市场预期。李刚进一步分析,神行者品牌退出中国市场的时间太久,普通消费者对该品牌的认知已经非常模糊,很难在短时间内快速唤醒用户的品牌心智。
当前方盒子市场正处于特殊的发展阶段,一边是新能源技术打开了方盒子品类的大众化空间,家庭用户的相关需求持续释放,市场整体规模仍在稳步扩张;另一边是大量新品扎堆投放,不同品牌的车型配置趋同、用户心智难以快速建立,成为摆在众多新入局者面前的共同现实难题。张翔认为,从产品设计的底层逻辑上来说,方盒子车型本身就存在制造工艺比较复杂、生产成本较高、日常能耗高等固有弊端,这些结构性缺陷意味着,方盒子品类在供给端天然存在较高的进入门槛,而在需求端又面临使用成本的现实约束,当过多玩家集中涌入该赛道时,供需失衡的市场风险会加速暴露,后续缺乏核心体系能力的尾部品牌将很难在市场中长期立足。
(编辑:吕文)
快讯
- 亿珑能源(ELPW)上市存续承压 转售注册生效股存流通预期
- TD Cowen维持库伦佛寺银行(CFR)买入评级 最高目标价达195美元
- 奈特阳科技(NTWK)9月28日盘前披露财报 股价近期呈震荡上行走势
- 埃斯孔迪达铜矿劳资谈判破裂 必和必拓相关运营已陷入停摆
- 康尼格拉(CAG)薪酬投票分歧显现 业绩承压下股东信任待弥合
- 泰森食品(TSN)调整牛肉产能 机构下调其目标价
- Jet.AI(JTAI)股价区间震荡 行情驱动力来自微盘股板块情绪轮动
- 富兰克林金融服务(FRAF)现高管交易 内部整体动作偏审慎
- GSK授权叠加资本动作 和黄医药(HCM)成市场关注焦点
- 一盈证券(GSIW)股价短期上行 持续亏损致估值无业绩支撑


